Le aziende e l'impresa: settori e soggetti coinvolti
Slide della Prof.ssa De Felice Proia su Le Aziende. Il Pdf esplora il concetto di azienda e impresa, delineando le differenze e le interconnessioni, i settori di attività e i soggetti coinvolti, per la materia Economia nella Scuola superiore.
Mostra di più49 pagine

Visualizza gratis il Pdf completo
Registrati per accedere all’intero documento e trasformarlo con l’AI.
Anteprima
Impresa e Azienda: Definizioni e Distinzioni
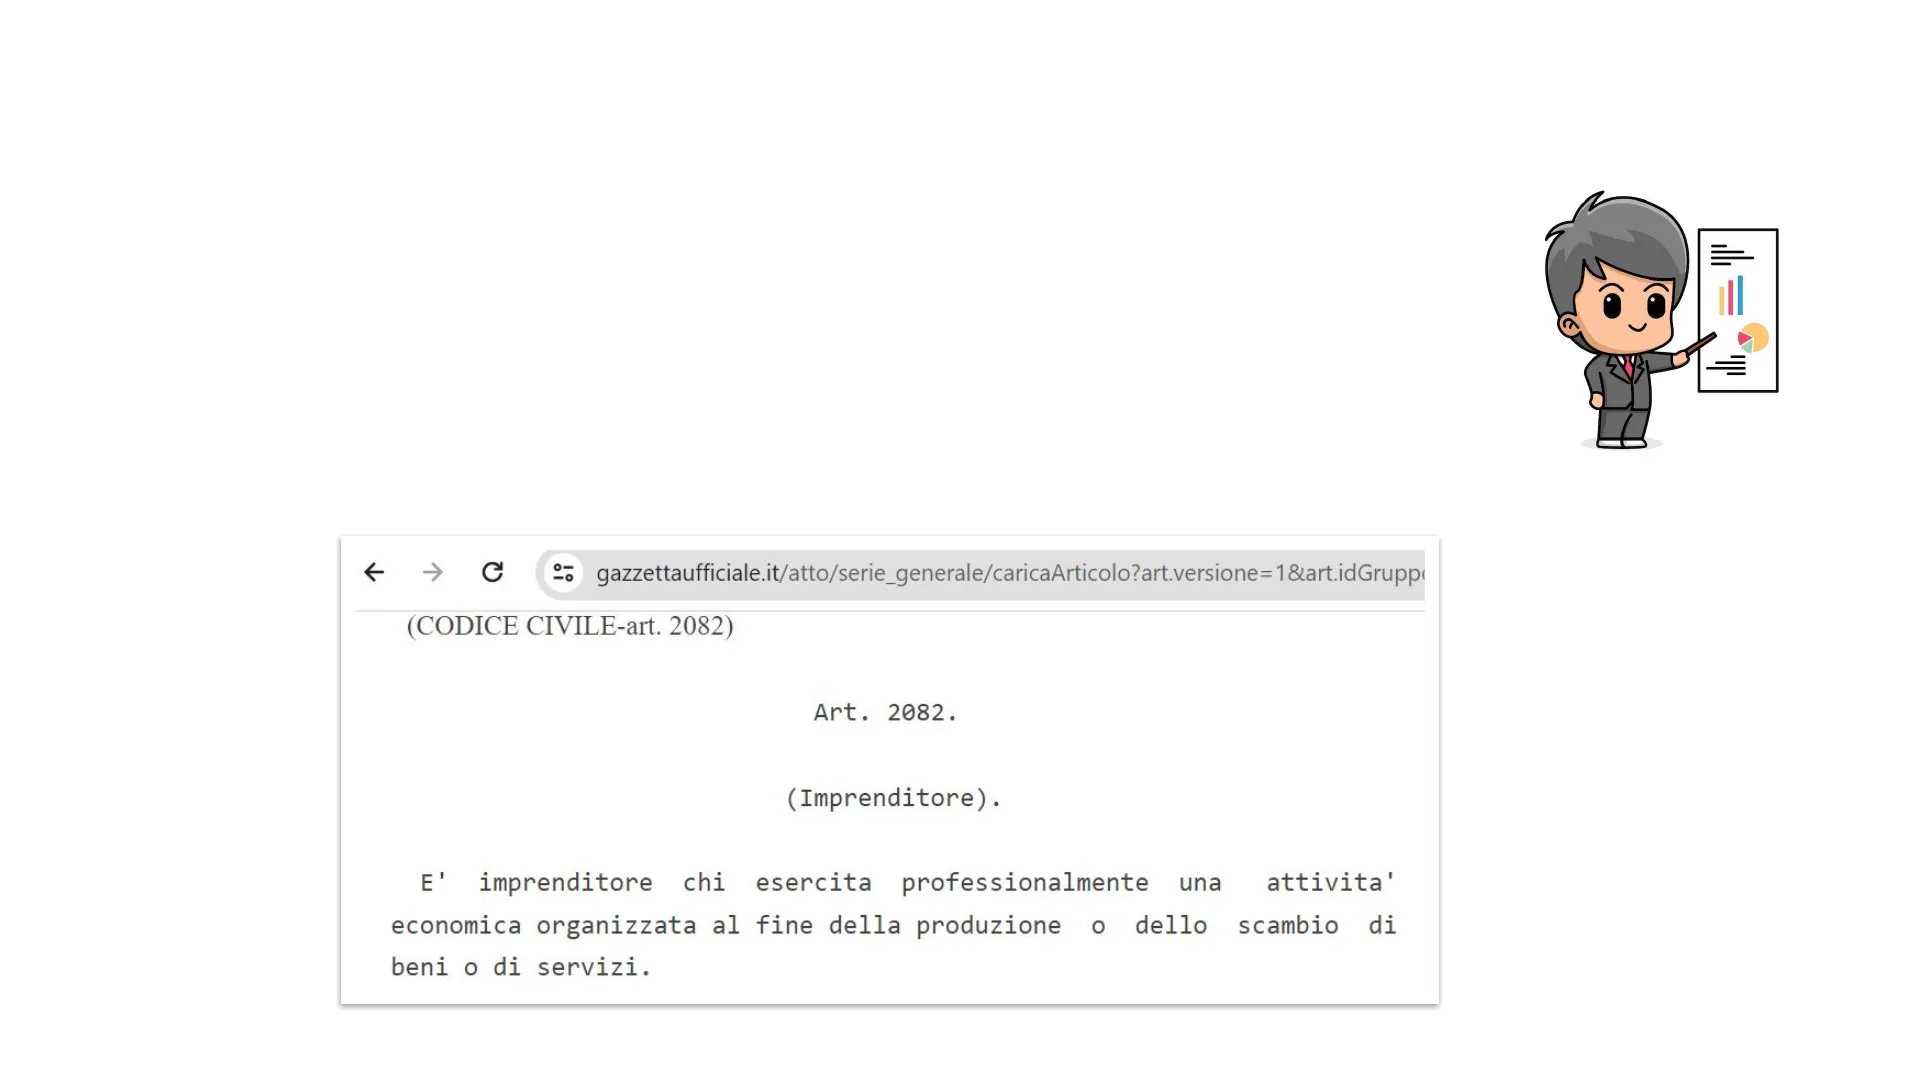
1IMPRESA != AZIENDA . Con il termine impresa si intende qualificare l'attività professionale organizzata per produrre o scambiare beni o servizi (ART. 2082 CODICE CIVILE IMPRENDITORE).
0 gazzettaufficiale.it/atto/serie_generale/caricaArticolo?art.versione=1&art.idGrupp (CODICE CIVILE-art. 2082) Art. 2082. (Imprenditore). E' imprenditore chi esercita professionalmente una attivita' economica organizzata al fine della produzione o dello scambio di beni o di servizi.
2IMPRESA != AZIENDA . Con il termine impresa si intende qualificare l'attività professionale organizzata per produrre o scambiare beni o servizi (ART. 2082 CODICE CIVILE IMPRENDITORE). · L'azienda è il mezzo concreto, attraverso immobili, sedi, attrezzature, impianti, personale, metodi, procedure, risorse, con il quale si esercita l'impresa. LL iStock Credit: Agaten . Non sempre le imprese sono esercitate mediante un'azienda (tipico caso dell'impresa individuale) e non sempre l'imprenditore è anche il proprietario dell'azienda.
3IMPRESA != AZIENDA · Un libero professionista che lavora da solo senza avere una struttura aziendale può comunque svolgere un'attività imprenditoriale. · Allo stesso modo, le partnership, le cooperative o altre forme di organizzazione possono essere utilizzate per condurre un'impresa senza la necessità di costituire un'azienda nel senso tradizionale del termine. LL iStock Credit: Agaten
Azienda: Organizzazione e Scopi
4AZIENDA · Un'azienda è un'organizzazione economica composta da beni e servizi all'interno della quale, in modo coordinato, si procaccia, si produce e si consuma ricchezza al fine di soddisfare i bisogni umani prefiggendosi uno scopo che può essere lucrativo o non lucrativo. · Le aziende che non hanno scopo di lucro (no-profit): l'attività svolta non ha come fine il guadagno, ma l'utilità sociale e tra di esse si configurano le organizzazioni riconosciute in passato con l'acronimo ONLUS (ora ODV) che operano in quello che viene chiamato terzo settore Seniores ITALIA Lazio - OdV Save the Children LEGAMBIENTE MARCHE - ONLUS
Enti del Terzo Settore: Caratteristiche e Funzioni
5GLI ENTI DEL TERZO SETTORE CHI SONO GLI ENTI DEL TERZO SETTORE? · Organizzazioni di volontariato · Associazioni di promozione sociale · Enti filantropici · Imprese sociali incluse le cooperative sociali · Reti associative · Società di mutuo soccorso · Altri enti di carattere privato COSA FANNO? Svolgono attività di interesse generale e perseguono finalità di solidarietà sociale, senza scopo di lucro: con le loro iniziative aiutano tantissime persone svantaggiate. COME LO FANNO? Attraverso l'azione dei volontari, tramite l'erogazione gratuita di denaro, beni o servizi e tramite la produzione e lo scambio di beni o servizi. 5x1000
Finanziamento del Comparto No Profit
6L'8, 5 e 2 per mille https://www.youtube.com/watch?v=KqNMpAyRljM . Il 5 per mille è un particolare sistema di finanziamento del comparto no profit (volontariato, ricerca scientifica o cultura) che trae risorse dall'imposta sul reddito delle persone fisiche (IRPEF) attraverso la dichiarazione dei redditi (il 730). · L'8, 5 e 2 per mille sono le quote dell'imposta dovuta da ciascun contribuente da destinare a determinati soggetti, enti, associazioni operanti in diversi ambiti della società. · 8 per mille: a favore dello Stato oppure di un'Istituzione religiosa · 5 per mille: a favore del comparto no profit (volontariato, ricerca scientifica o cultura) · 2 per mille: a favore di un partito politico
7Modello 730 . https://www.youtube.com/watch?v=bX4Riklv5dk · https://www.youtube.com/watch?v=ugtgKZu9sol MODELLO
Attività Economica dell'Azienda
8AZIENDA · Per soddisfare i bisogni economici l'azienda deve svolgere un'attività economica · L'attività economica si compone di 4 fasi: produzione, consumo, risparmio e investimento. 1. La produzione consiste nel combinare tra loro diversi fattori produttivi per ottenere nuovi beni e/o servizi, oppure per accrescere l'utilità di beni già esistenti. 2. Il consumo è la principale attività economica e consiste nell'utilizzare risorse (beni e servizi) per soddisfare i propri bisogni.
9AZIENDA 3. Il risparmio consiste nel rinunciare a un consumo immediato in vista di un (maggiore) consumo futuro. · Si ha quindi risparmio quando si decide di non usare alcune risorse al momento presente per utilizzarle in futuro. 4. L'investimento consiste nell'impiego a scopi produttivi di quanto risparmiato in precedenza.
Classificazione delle Aziende
10AZIENDA · Il sistema azienda può essere classificato in base a tre diversi parametri: 1. profitto (aziende di erogazione, consumo, produzione); 2. natura (aziende pubbliche, private); 3. settore (aziende del settore primario, secondario, terziario).
Aziende in base al Profitto
11AZIENDA: PROFITTO 1. Le aziende di erogazione e di consumo non hanno come fine il conseguimento di un lucro, bensì il diretto soddisfacimento dei bisogni dei propri membri (azienda familiare, Stato, Comuni, Regioni). Le aziende di produzione sono contraddistinte invece dal fine del lucro e possono essere: · aziende di produzione diretta, se attuano processi di trasformazione di materie prime e altri fattori produttivi in prodotti finiti o servizi. · imprese industriali, siderurgiche, alimentari, manifatturiere, le imprese che producono servizi (telefonia, energia ecc.); · aziende di produzione indiretta, se attuano una funzione di distribuzione e di trasferimento dei beni nel tempo e nello spazio, senza far subire agli stessi modificazioni materiali · le imprese mercantili, che commerciano all'ingrosso e al minuto, che svolgono un'attività di intermediazione negli scambi, le aziende bancarie, quelle di trasporto ecc.
Aziende in base alla Natura Giuridica
12AZIENDA: NATURA Persona fisica = qualunque essere umano, nato e vivente, senza alcuna distinzione di razza, sesso, condizioni economiche-sociali. persona giuridica = un insieme strutturato di persone e mezzi, finalizzato a obiettivi sociali e riconosciuto dall'ordinamento giuridico come soggetto del diritto 2. Viene fatta in base alla natura del soggetto giuridico, distinguendo le aziende in: · aziende private, che hanno come soggetto giuridico una persona fisica oppure una persona giuridica con fini privati · alcune aziende di erogazione o consumo, le associazioni sportive, ricreative, culturali e la maggior parte delle aziende di produzione · aziende pubbliche, che hanno come soggetto giuridico un ente pubblico che persegue gli interessi della collettività · sono tali lo Stato, le Regioni, le Province, i Comuni
Aziende in base al Settore
13AZIENDA: SETTORE Agricoltura / selvicoltura Caccia / pesca / allevamento Estrazione materie prime Primario Secondario Industria Edilizia +24 Terziario Banche Assicurazioni Telecomunicazioni Servizi vari
14AZIENDA: SETTORE 3. In base al settore coinvolto: · Aziende del settore primario, che raggruppa l'insieme delle attività la cui finalità consiste in uno sfruttamento delle risorse naturali: · agricoltura, pesca, foreste ecc. · Aziende del settore secondario, che raggruppa l'insieme delle attività che consistono in una trasformazione più o meno complessa dei prodotti materiali: · aziende artigiane e industriali. · Aziende del settore terziario, che raggruppa l'insieme delle attività che hanno per oggetto la fornitura di servizi immateriali e comprende imprese commerciali e di servizi. · Negli ultimi anni, tra le aziende di questo settore, vengono individuate come settore quaternario quelle che operano nel campo della comunicazione e dell'informatica
Soggetti Aziendali e Interlocutori
15I soggetti aziendali Soggetto giuridico Soggetto Economico Persona a cui fanno capo i diritti e le obbligazioni derivanti dall'attività aziendale Insieme delle persone che esprime gli interessi istituzionali ed assume le decisioni strategiche Titolare, ossia il proprietario dell'azienda Tutti i soci
16Interlocutori sociali Enti vari Concorrenti Associazioni Fornitori Clienti mercati di acquisizione Business Bank BB Stato mercati di sbocco
Gestione dell'Attività Aziendale
17GESTIONE DI UN'AZIENDA · I momenti fondamentali dell'attività aziendale si identificano nelle seguenti 4 operazioni di gestione. INVESTIMENTO TRASFORMAZIONE ECONOMICA DISINVESTIMENTO FINANZIAMENTO Acquisizione dei fattori produttivi/tecnici Combinazione secondo razionalità economica ed efficienza Scambio (vendita) dei prodotti e servizi realizzati
18Fasi della gestione Gestione Insieme delle operazioni svolte dall'impresa allo scopo di realizzare il fine imprenditoriale Efficacia Efficienza Finanziamento Investimento Disinvestimento $ Produzione
Fasi del Finanziamento e dell'Investimento
19GESTIONE DI UN'AZIENDA 1.Finanziamento con acquisizione del capitale monetario · capitale di rischio apportato dai soci (capitale proprio); · capitale di debito concesso da soggetti esterni (capitale esterno). Proprietario apportato da Capitale di rischio fonti Soci Finanziamento Finanziamento apportato da operazioni di Capitale di debito Soggetti esterni 2. Impiego/investimento in acquisizione dei fattori produttivi · Sono le operazioni esterne all'azienda effettuate sui mercati per l'approvvigionamento delle merci e delle materie prime dai fornitori, impiegando i mezzi monetari raccolti coi finanziamenti.
Trasformazione e Vendita dei Prodotti
20GESTIONE DI UN'AZIENDA 3. Operazioni di trasformazione tecnico-economica · Sono le operazioni interne all'azienda mediante le quali vengono combinati tra loro i fattori acquisiti allo scopo di produrre i beni o i servizi da destinare alla vendita tramite mediante Aziende industriali Produzione diretta trasformazione fisica di materie prime In servizi Attività di produzione Nello spazio Aziende commerciali tramite mediante Produzione indiretta trasferimento di beni Nel tempo 4. Vendita del prodotto (disinvestimento e recupero) · Con la vendita sui mercati di sbocco di beni e servizi l'azienda recupera i mezzi monetari investiti per utilizzarli in nuove produzioni; · il costo della produzione rappresenta il valore interno della produzione stessa e, nel momento della vendita, si forma il valore esterno della produzione (ricavi di vendita). · Il reddito è la differenza tra il valore esterno e interno della produzione. 21 In beni
Codice ATECO: Classificazione delle Attività Economiche
CODICE ATECO Classificazione delle attività economiche dell'Agenzia delle Entrate: il Codice ATECO 2017 . Il codice ATECO è stato introdotto dal 1º gennaio 2008 con specifico provvedimento da parte dell'Agenzia delle Entrate, che ha provveduto ad approvare la nuova tabella codice ATECO 2007, che fornisce una classificazione in base al tipo di attività economica che viene esercitata · Questa tabella è stata riorganizzata in quella che è stata chiamata Classificazione delle attività 2022 · E' standardizzata a livello europeo fino alla quarta cifra del codice; quinta e sesta cambiano in base al Paese di residenza. 22
Non hai trovato quello che cercavi?
Esplora altri argomenti nella Algor library o crea direttamente i tuoi materiali con l’AI.
