Ingresos Públicos: Concepto y Clasificaciones Económicas
Documento de Universidad sobre Ingresos Públicos: Concepto. El Pdf analiza las clasificaciones económicas, el sujeto pasivo y el hecho imponible, así como los métodos de estimación de la base imponible en Derecho.
Ver más24 páginas
Visualiza gratis el PDF completo
Regístrate para acceder al documento completo y transformarlo con la IA.
Vista previa
Ingresos Públicos: Concepto y Clasificaciones
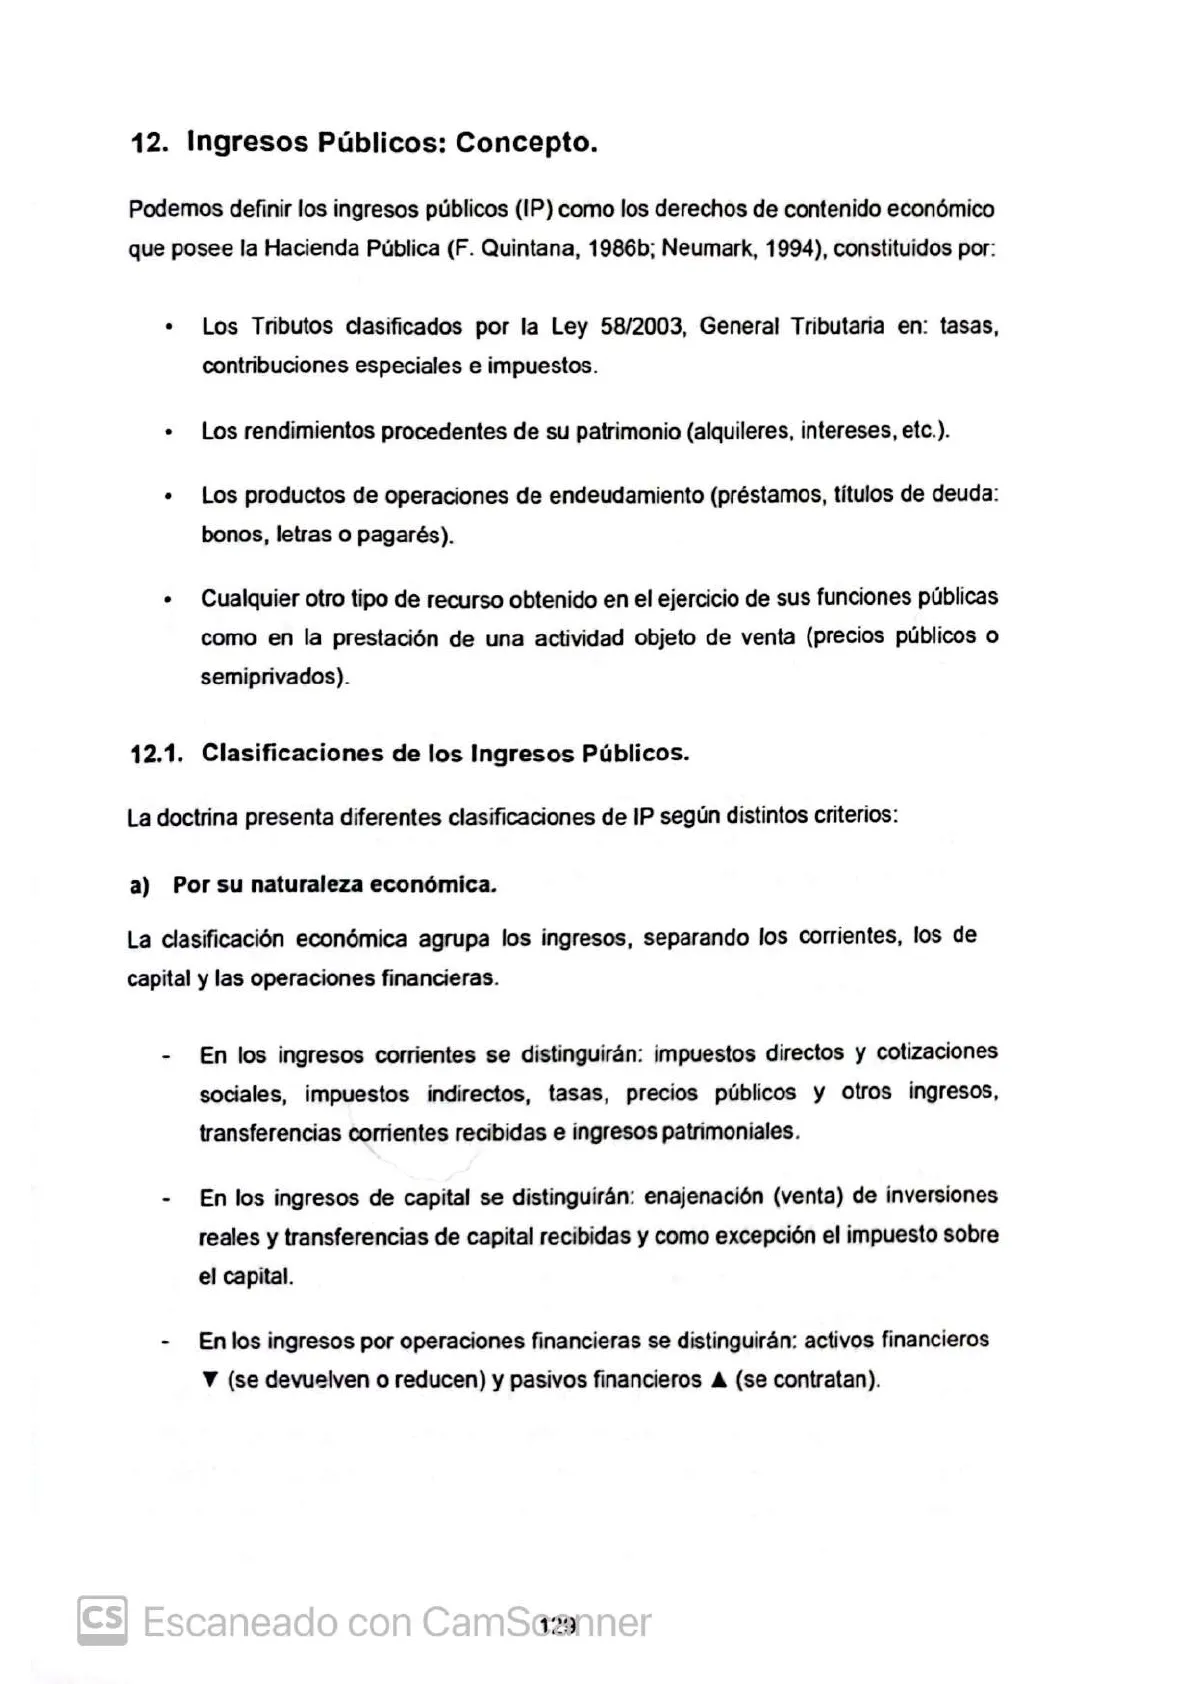
12. Ingresos Públicos: Concepto. Podemos definir los ingresos públicos (IP) como los derechos de contenido económico que posee la Hacienda Pública (F. Quintana, 1986b; Neumark, 1994), constituidos por:
- Los Tributos clasificados por la Ley 58/2003, General Tributaria en: tasas, contribuciones especiales e impuestos.
- Los rendimientos procedentes de su patrimonio (alquileres, intereses, etc.).
- Los productos de operaciones de endeudamiento (préstamos, títulos de deuda: bonos, letras o pagarés).
- Cualquier otro tipo de recurso obtenido en el ejercicio de sus funciones públicas como en la prestación de una actividad objeto de venta (precios públicos o semiprivados).
Clasificaciones de los Ingresos Públicos
12.1. Clasificaciones de los Ingresos Públicos. La doctrina presenta diferentes clasificaciones de IP según distintos criterios:
Clasificación por Naturaleza Económica
a) Por su naturaleza económica. La clasificación económica agrupa los ingresos, separando los corrientes, los de capital y las operaciones financieras.
- En los ingresos corrientes se distinguirán: impuestos directos y cotizaciones sociales, impuestos indirectos, tasas, precios públicos y otros ingresos, transferencias corrientes recibidas e ingresos patrimoniales.
- En los ingresos de capital se distinguirán: enajenación (venta) de inversiones reales y transferencias de capital recibidas y como excepción el impuesto sobre el capital.
- En los ingresos por operaciones financieras se distinguirán: activos financieros V (se devuelven o reducen) y pasivos financieros A (se contratan). CS Escaneado con CamScanner
Clasificación por Origen
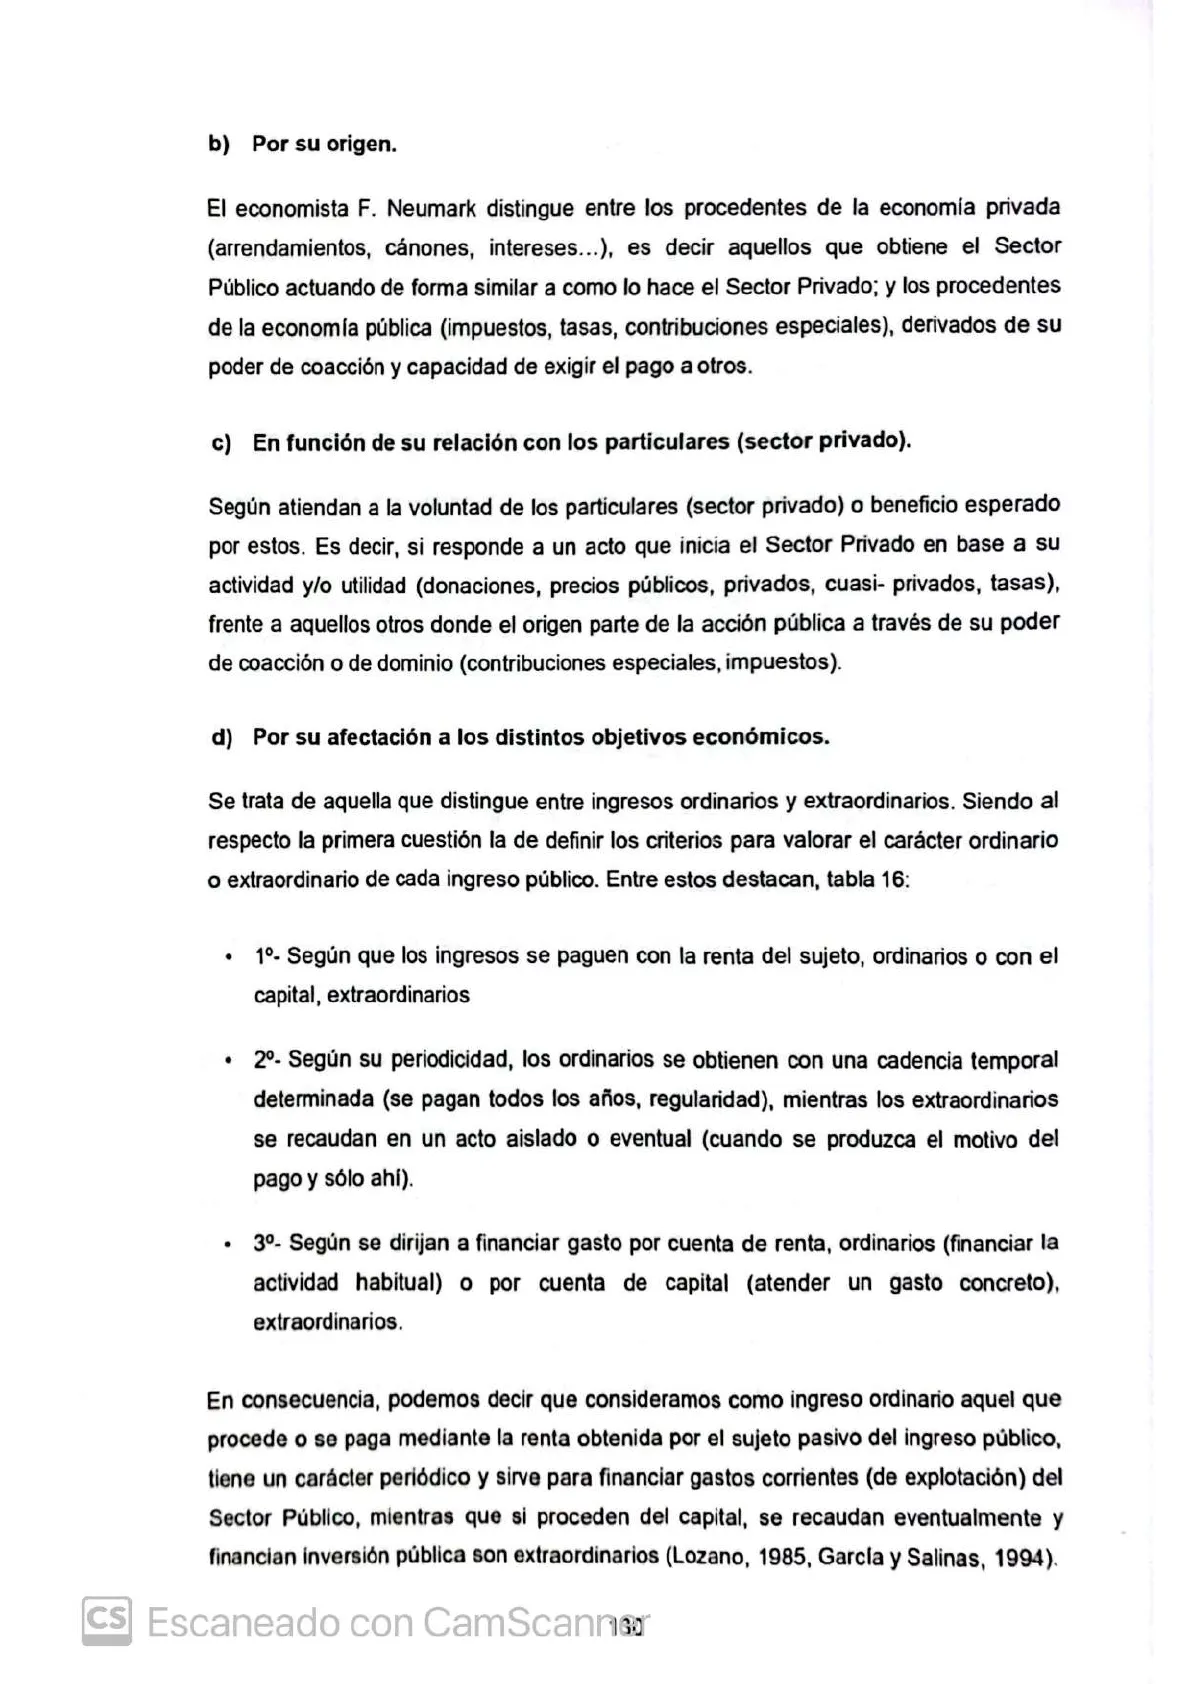
b) Por su origen. El economista F. Neumark distingue entre los procedentes de la economía privada (arrendamientos, cánones, intereses ... ), es decir aquellos que obtiene el Sector Público actuando de forma similar a como lo hace el Sector Privado; y los procedentes de la economía pública (impuestos, tasas, contribuciones especiales), derivados de su poder de coacción y capacidad de exigir el pago a otros.
Clasificación por Relación con Particulares
c) En función de su relación con los particulares (sector privado). Según atiendan a la voluntad de los particulares (sector privado) o beneficio esperado por estos. Es decir, si responde a un acto que inicia el Sector Privado en base a su actividad y/o utilidad (donaciones, precios públicos, privados, cuasi- privados, tasas), frente a aquellos otros donde el origen parte de la acción pública a través de su poder de coacción o de dominio (contribuciones especiales, impuestos).
Clasificación por Afectación a Objetivos Económicos
d) Por su afectación a los distintos objetivos económicos. Se trata de aquella que distingue entre ingresos ordinarios y extraordinarios. Siendo al respecto la primera cuestión la de definir los criterios para valorar el carácter ordinario o extraordinario de cada ingreso público. Entre estos destacan, tabla 16:
- 1º- Según que los ingresos se paguen con la renta del sujeto, ordinarios o con el capital, extraordinarios
- 2º- Según su periodicidad, los ordinarios se obtienen con una cadencia temporal determinada (se pagan todos los años, regularidad), mientras los extraordinarios se recaudan en un acto aislado o eventual (cuando se produzca el motivo del pago y sólo ahí).
- 3º- Según se dirijan a financiar gasto por cuenta de renta, ordinarios (financiar la actividad habitual) o por cuenta de capital (atender un gasto concreto), extraordinarios.
En consecuencia, podemos decir que consideramos como ingreso ordinario aquel que procede o se paga mediante la renta obtenida por el sujeto pasivo del ingreso público, tiene un carácter periódico y sirve para financiar gastos corrientes (de explotación) del Sector Público, mientras que si proceden del capital, se recaudan eventualmente y financian inversión pública son extraordinarios (Lozano, 1985, García y Salinas, 1994). CS Escaneado con CamScanner
Tabla 16. Clasificación de los Ingresos Públicos según su objeto económico.
- Precios Privados
- Precios cuasi-privados
- No derivados de los Impuestos
- Precios públicos
- Ordinarios
- Tasas o precios politicos
- Contribuciones especiales
- Impuestos
- Venta de Patrimonio Público
- Impuesto extraordinario sobre el Patrimonio Privado (impuestos s/capital)
- Extraordinarios
- Emisión de Deuda Pública
- Emisión de dinero (BCE)
Fuente: elaboración propia.
Los Tributos
12.2. Los Tributos. La Ley General Tributaria (Ley 50/2003, BOE 50/2003, y que entró en vigor el 1 de Julio del año 2004, es la principal norma que regula los tributos en España. Para completar dicha norma, se publicó el Real Decreto 1065/2007 de 27 de Julio (BOE de 5 de septiembre, por el que se aprueba el Reglamento General de las Actuaciones y los Procedimientos de Gestión e Inspección Tributaria y de desarrollo de las normas comunes de los procedimientos de aplicación de los tributos.
Tributos y sus Clases
Tributos y sus clases. Los tributos son los ingresos públicos que consisten en una contraprestación económica, con el fin de obtener ingresos para el sostenimiento de los gastos públicos y que además en determinados momentos pueden servir como instrumentos de política económica en general (política fiscal discrecional). Los tributos se clasifican en:
- TASAS - Son los tributos cuyo hecho imponible consiste en el beneficio privativo o el aprovechamiento especial de dominio público por un usuario privado. La prestación de servicios o la realización de actividades en régimen de derecho público que afecten o beneficien de modo particular al usuario, obligado al pago. Son tasas la entrada pagada por la visita a un museo de propiedad pública, el dinero satisfecho por la utilización del servicio de recogida de basuras, el pago de una licencia administrativa o las tasas universitarias. Por lo tanto, vemos como existe una solicitud de demanda de servicio público por parte del obligado al pago de la tasa, es decir, ahí voluntariedad. CS Escaneado con CamScanner
- CONTRIBUCIONES ESPECIALES - Son los tributos cuyo hecho imponible consiste en la obtención por el obligado tributario de un beneficio o de un aumento del valor de sus bienes como consecuencia de la realización de actividades (una obra pública o el establecimiento de un servicio público) en régimen de Derecho público que se refieran, afecten o beneficien de modo particular a las personas obligadas al pago. Aunque el origen de la actividad fuere un beneficio para la colectividad, proporciona un beneficio especial a nivel particular o privado. Son contribuciones especiales, el dinero satisfecho por el propietario de un local con ocasión del ensanchamiento o mejora del urbanismo de la calle donde radica. A diferencia de las tasas en las contribuciones no existe una demanda o petición de servicio por parte del ciudadano; mientras que, en la tasa existe una solicitud (voluntad) expresa de prestación de servicio público. Así pues, en el caso de una contribución, el beneficio privado es un efecto indirecto o secundario, derivado de una acción pública y donde el objetivo inicial es una realización de una actividad que beneficie a una colectividad, mientras que la tasa tiene su razón de ser en el beneficio individual del obligado al pago de la misma.
- IMPUESTOS - Tributos exigidos sin contraprestación cuyo hecho imponible ésta constituido por actos, hechos o negocios que ponen de manifiesto la capacidad económica de las personas obligadas al pago. "Pagos exigidos por el Estado o AAPP (sujeto activo) de forma coactiva, sin que exista una contraprestación directa e favor del sujeto pasivo, siendo su destino atender los gastos derivados de la satisfacción de las necesidades colectivas, de beneficio social o la realización de la propia actividad pública". El hecho por el que se paga es la realización de actos, hechos o negocios que pongan de manifiesto la capacidad económica del sujeto pasivo como consecuencia de poseer un patrimonio, una renta, poner en circulación bienes económicos, realizar una adquisición o gastar renta.
Clases de Impuestos
Impuestos y sus clases. Hay múltiples clasificaciones de los impuestos, algunas de las más usadas son:
Clasificación por Forma de Gravar Renta o Riqueza
1ª) En función de la forma de gravar la renta o riqueza se distinguen:
A) Impuestos Directos. Los impuestos directos gravan manifestaciones directas de la capacidad de pago, recayendo sobre personas previamente identificadas por su Escaneado con CamScanné32 CSriqueza o renta, son impuestos abonados directamente a la Hacienda Pública por las personas sobre las que recaen. El sujeto pasivo figura en listas nominativas (controlada su renta o riqueza) en poder del Ministerio de Hacienda.
B) Impuestos Indirectos. Impuestos que gravan el consumo o cualquier manifestación (uso) indirecta de una capacidad de pago. Se pagan al adquirir un producto o utilizar un servicio, con independencia de las características de la persona que lo adquiere o compra, el sujeto no está identificado de antemano. En estos impuestos la persona obligada al pago ante la Hacienda Pública no suele coincidir con el obligado a efectos de pago o contribuyente, la primera actúa de recaudador (retenedor) teniendo que repercutir el pago al destinatario final, el consumidor (IVA) del bien o servicio gravado.
Clasificación por Estacionalidad de Pago
2ª) En función de su estacionalidad a efectos de pago:
A) Impuestos periódicos. Los impuestos periódicos se dan cuando el hecho imponible es cíclico o regular, se repite a lo largo del tiempo, IRPF, IS, el IBI.
B) Impuestos accidentales. Los impuestos accidentales, el hecho imponible es un hecho aislado, ejemplo es el pago por una herencia o donación, o la compra de un inmueble, una acción aislada que revela un cambio de titularidad económica.
Clasificación por Sujeto de Imposición
3ª) En base al sujeto de la imposición se distinguen:
A) Impuestos personales. Aquellos que van referenciados siempre a una persona ya sea física o jurídica, gravando la renta o riqueza de esas personas.
B) Impuestos reales. Establecidos con respecto a cosas, gravan manifestaciones de riqueza poniéndolas en relación a hechos o bienes y no a personas.
Clasificación por Consideración del Sujeto Pasivo
4ª) En base a la consideración del sujeto pasivo se distingue entre
A) Impuestos subjetivos. Son aquellos impuestos que tienen en cuenta las circunstancias personales (familiares y socio-profesionales) que condicionan la capacidad económica o de pago del contribuyente. Todos los impuestos subjetivos son por tanto también personales.
B) Impuestos objetivos. No tienen en cuenta las circunstancias personales de relevancia económica del contribuyente, por ello la mayoría son de carácter real, sólo tienen en cuenta la naturaleza del hecho en ningún caso el sujeto que lo realiza. CS Escaneado con CamScanner
¿Non has encontrado lo que buscabas?
Explora otros temas en la Algor library o crea directamente tus materiales con la IA.