Introduzione alla Finanza Aziendale: funzione e ruolo del Direttore Finanziario
Documento di Università sulla finanza aziendale, la funzione finanziaria e il ruolo del direttore finanziario. Il Pdf esplora l'obiettivo di massimizzare il valore d'impresa, i principi operativi e le politiche di investimento, finanziamento e dividendi, con concetti come VAN e TIR per la valutazione dei progetti di Economia.
Mostra di più63 pagine

Visualizza gratis il Pdf completo
Registrati per accedere all’intero documento e trasformarlo con l’AI.
Anteprima
Obiettivo della Finanza Aziendale
La Finanza Aziendale studia l'analisi dei fabbisogni finanziari delle aziende e delle modalità di copertura (nel comento in cui liquidità non c'è), l'analisi, la pianificazione e la strategia finanziaria aziendale, le decisioni di investimento e di struttura del capitale lungo il ciclo di vita aziendale e nelle fasi di risanamento. Si occupa di misurare gli effetti delle decisioni finanziarie dell'impresa: per creare valore la redditività degli investimenti deve essere maggiore del costo del capitale. Gli imprenditori/manager migliori hanno sempre avuto ben presente l'importanza di ottenere un rendimento sul capitale investito superiore al costo di approvvigionamento del capitale stesso.
Principi Operativi Iniziali
Ogni decisione che un'impresa prende ha delle implicazioni finanziarie e può essere ricondotta ad una decisione di finanza aziendale (corporate finance). I principi di base valgono sia per le società quotate (corporation) che per grandi imprese, piccole-medie imprese, microimprese. Tutte le imprese devono investire le risorse, determinare la "giusta" composizione delle fonti di finanziamento (capitale proprio e di terzi) e restituire denaro agli azionisti (shareholders). Azionista investe in rischio quindi il capitale investito potrebbe non tornare.
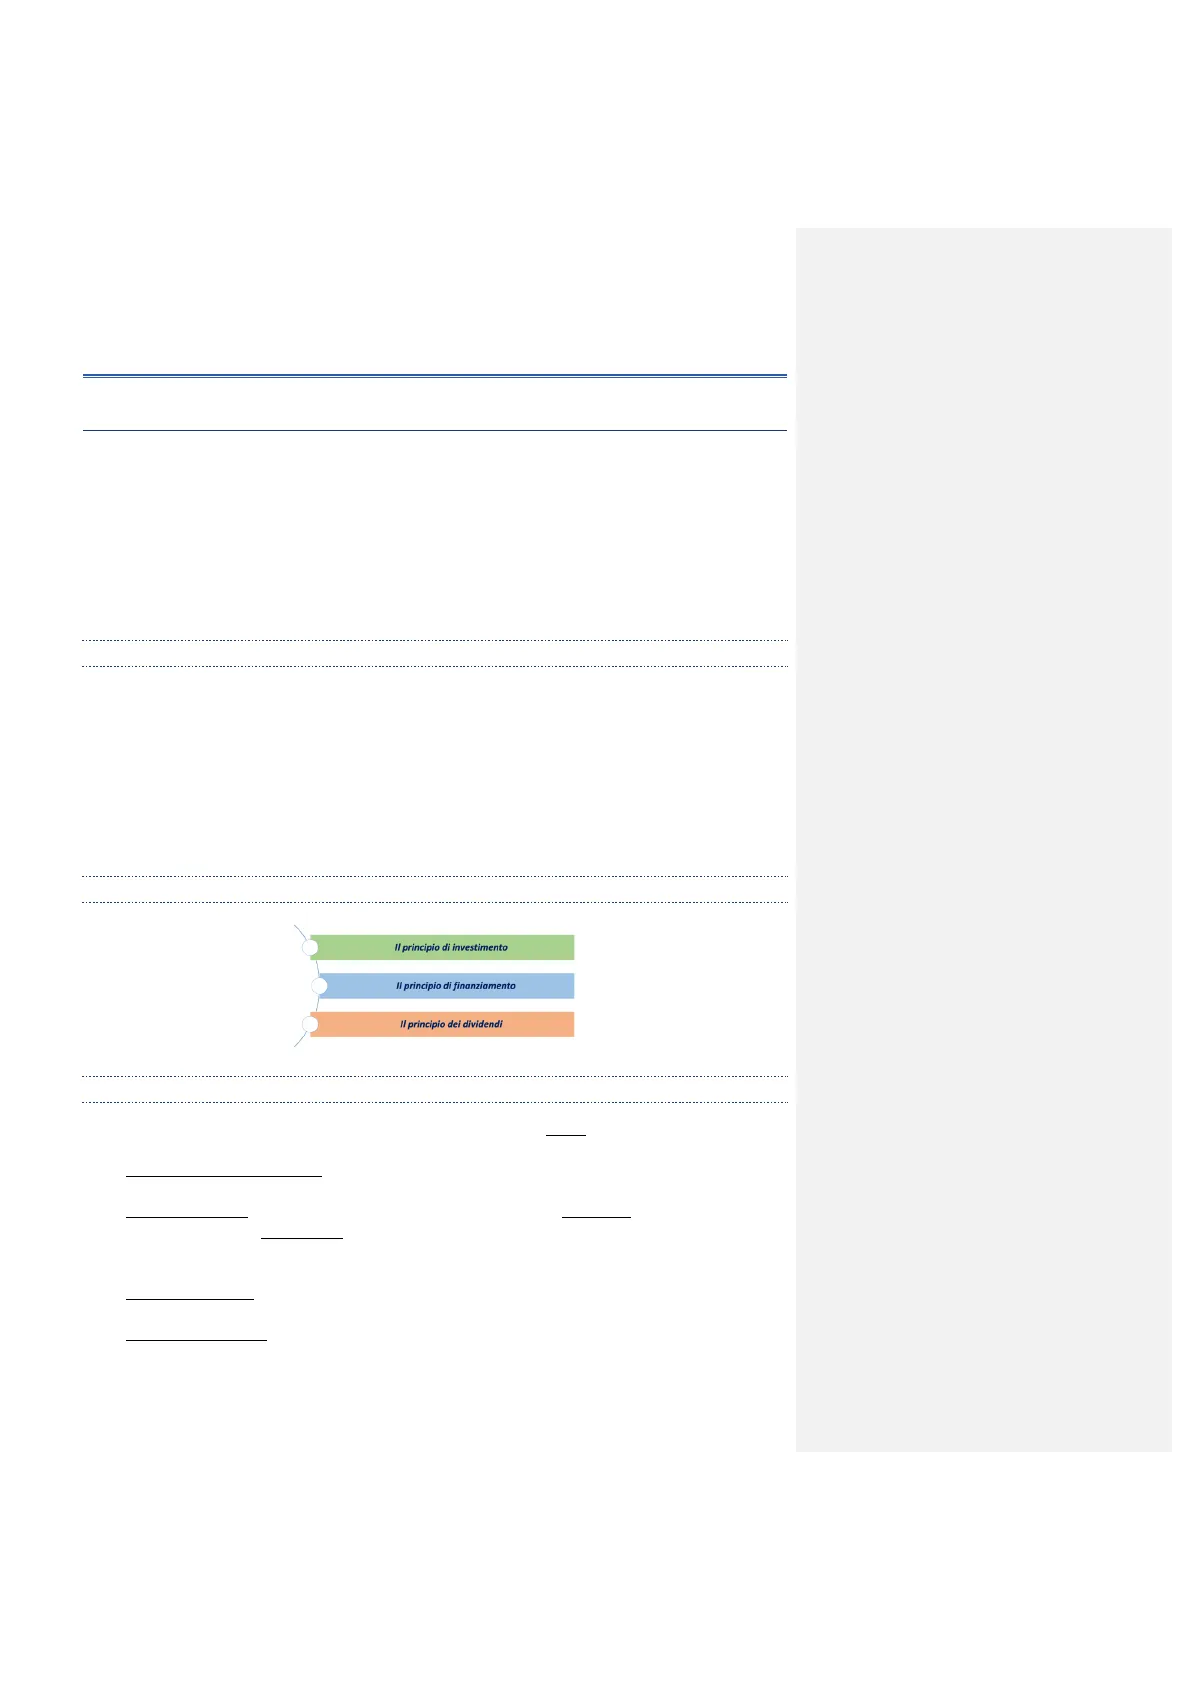
Principi Guida
- Il principio di investimento
- Il principio di finanziamento
- Il principio dei dividendi
Massimizzare il Valore dell'Impresa
- POLITICA DI INVESTIMENTO: investire in progetti con un rendimento atteso superiore alla soglia minima di
rendimento accettabile:
- Soglia minima di rendimento: deve riflettere la rischiosità del progetto e la struttura finanziaria utilizzata.
- Rendimento atteso: deve essere misurato sulla base di flussi di cassa attualizzati (prospettici che devono essere attualizzati) e incrementati, e tenere conto anche di effetti collaterali positivi e negativi.
- POLITICA DI FINANZIAMENTO: Scegliere una struttura finanziaria che massimizzi il valore dei progetti
intrapresi e che sia in linea con il tipo di investimenti da finanziare:
- Struttura finanziaria: include la scelta del rapporto fra capitale netto e capitale di terzi, e può avere un impatto sia sulla soglia minima di rendimento, sia sui flussi di cassa.
- Tipi di finanziamento: dovrebbe riflettere da vicino le caratteristiche del tipo di investimento da finanziare
1III. POLITICA DEI DIVIDENDI: Qualora non vi siano opportunità di investimento in grado di generare un rendimento superiore alla soglia minima, restituire il denaro ai proprietari:
- Quanto restituire? Excess cash, vale a dire i flussi di cassa in eccesso rispetto a quelle che sono le necessità dell'attività d'impresa.
- Sotto quale forma? Se il denaro debba essere restituito sotto forma di dividendi, o riacquistato di azioni proprie, o tramite uno spin-off, dipenderà dalle preferenze degli azionisti.
- Non è detto che gli azionisti ottengano qualcosa
Chi si occupa di Finanza in un'Impresa
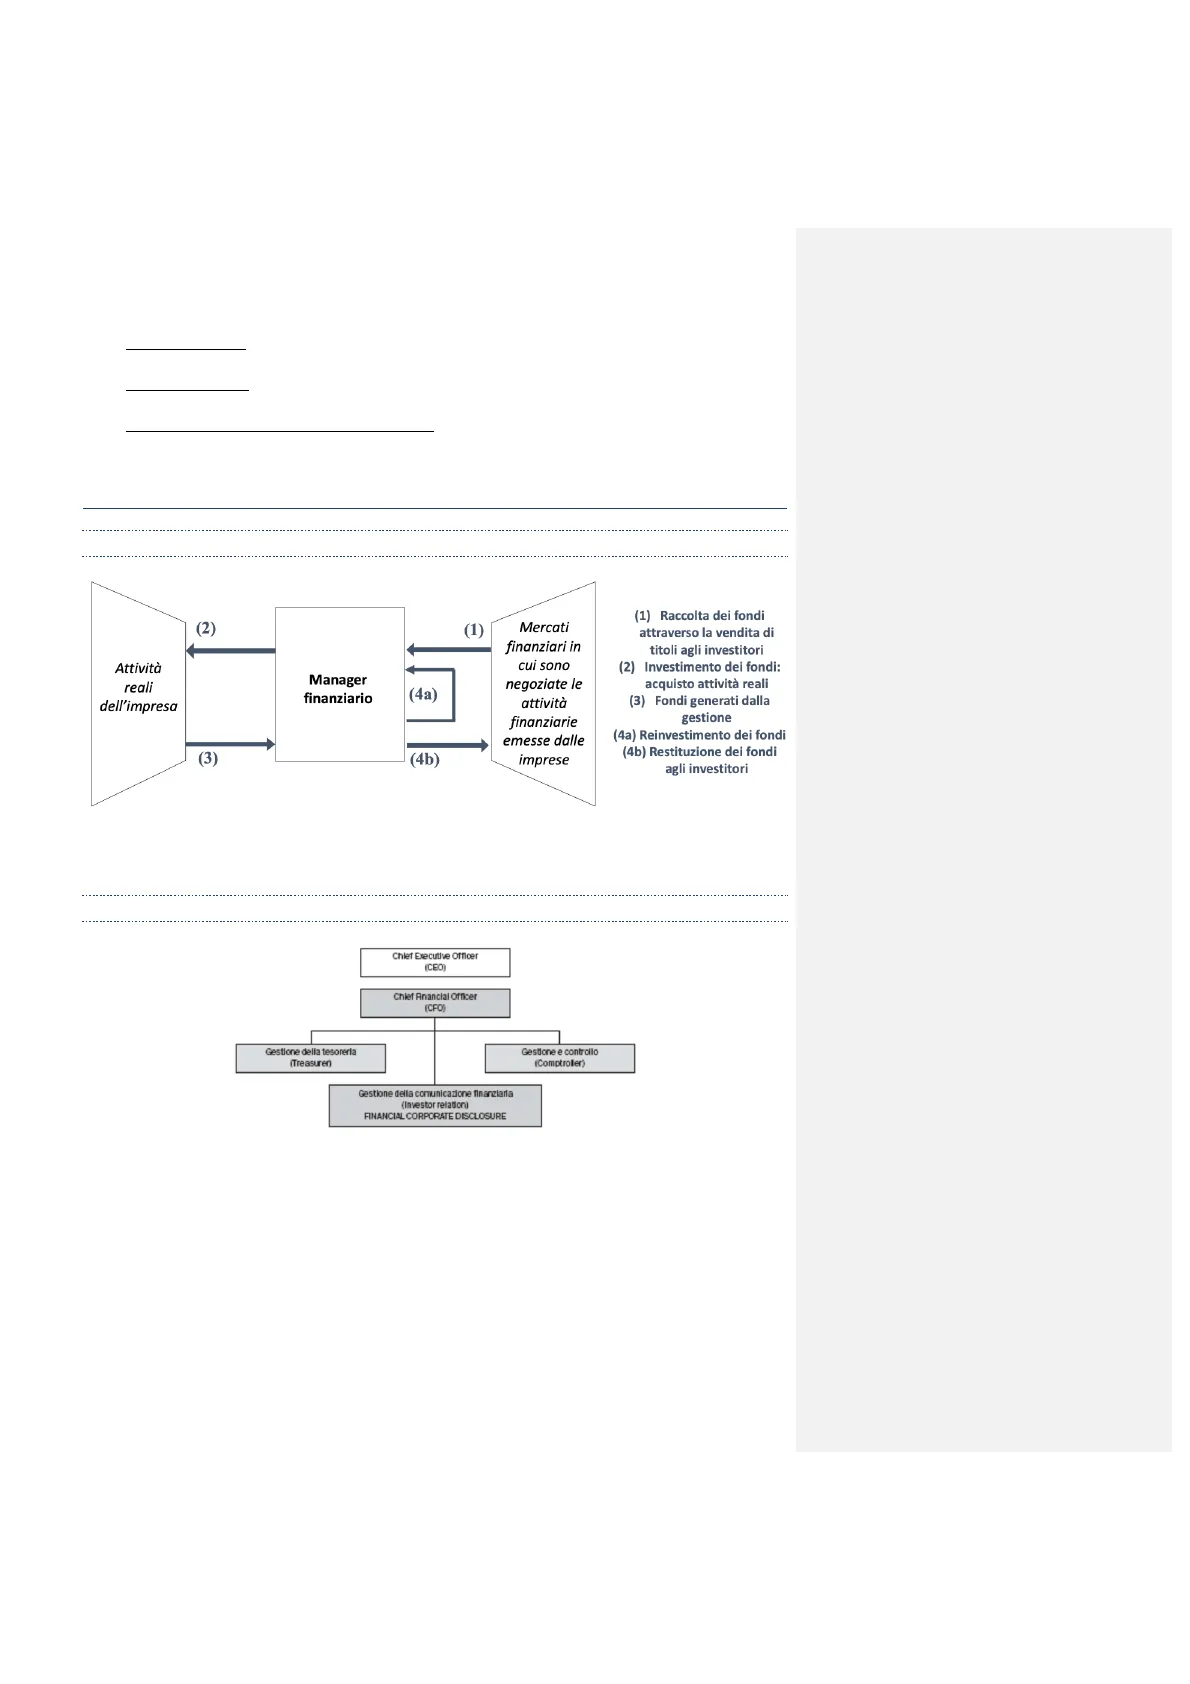
Circuito della Finanza
(2) (1) Attività reali dell'impresa Manager finanziario (4a) (3) (4b) Mercati finanziari in cui sono negoziate le attività finanziarie emesse dalle imprese (1) Raccolta dei fondi attraverso la vendita di titoli agli investitori (2) Investimento dei fondi: acquisto attività reali (3) Fondi generati dalla gestione (4a) Reinvestimento dei fondi (4b) Restituzione dei fondi agli investitori Il manager finanziario agisce come intermediario, ponendosi fra le operazioni dell'impresa e il mercato finanziario in cui sono negoziate le attività finanziarie emesse dalle imprese.
Struttura della Funzione Finanziaria
Chief Executive Officer (CEO) Chief Anancial Officer (CFO) Gestione della tesoreria (Treasurer) Gestione e controllo (Comptroller) Gestione della comunicazione finanziaria (Investor relation) FINANCIAL CORPORATE DISCLOSURE Il tesoriere è responsabile della raccolta dei finanziamenti, delle relazioni con le banche e della gestione della liquidità di un'impresa. Il controller gestisce il processo di pianificazione e controllo di gestione; è responsabile del budget, della contabilità e dell'audit di un'impresa.
2UN MANAGER FINANZIARIO DEVE SAPER RISPONDERE A DUE QUESITI:
- In quali attività dovrebbe investire l'impresa?
- Come raccoglie le risorse necessarie per gli investimenti?
Il manager finanziario è responsabile di una parte significativa delle decisioni di investimento e finanziamento.
Compiti di Gestione Diretta
- Gestione delle fonti esterne di finanziamento:
- raccolta di fondi;
- acquisizione e rimborso di capitale di debito;
- acquisizione e rimborso di capitale proprio;
- rapporti con gli stakeholder.
- Gestione di tesoreria o di cassa:
- entrate ed uscite di cassa;
- provvedimenti integrativi per le varie esigenze connesse con la copertura dei fabbisogni determinati dalla gestione aziendale.
- Gestione degli investimenti finanziari:
- impieghi in partecipazioni, azioni, prestiti a società collegate, ...
Compiti di Pianificazione e Controllo Finanziario
- Analisi degli investimenti gestiti dalle altre aree come:
- investimenti in beni strumentali;
- investimenti in scorte di magazzino;
- investimenti in intangibili (ricerca e sviluppo, formazione del personale, ecc.).
- Pianificazione e programmazione finanziaria:
- piano finanziario;
- budget finanziario;
- budget di cassa; . controlli concomitanti a consuntivo.
Funzioni del Direttore Finanziario
Protettore del patrimonio dell'azienda Stratega Catalizzatore di performance Operatore di efficienza · Proteggere gli asset dell'azienda. · Garantire la qualità del reporting della situazione finanziaria dell'azienda al proprio interno e all'esterno. · Partecipare alla definizione degli orientamenti e delle decisioni strategiche dell'impresa per migliorare la performance e il valore per l'azionista. · Sviluppare sinergie all'interno dell'impresa per raggiungere gli obiettivi strategici e finanziari. · Migliorare l'efficienza operativa della direzione finanziaria e ottimizzare le sue azioni. · Diffondere la cultura finanziaria (relazione tra risultati operativi, flussi di cassa e valore d'impresa). · Avere la leadership dei progetti di M&A.
Funzione Obiettivo di un'Impresa
Un obiettivo deve essere: - definito o definibile in modo chiaro e inequivocabile (es. massimizzazione tasso di crescita di medio periodo: ambiguo). - misurabile con certezza e tempestività (es. massimizzare la soddisfazione dei clienti). - non in contrasto con gli interessi sociali, non dovrebbe creare costi superiori ai benefici generati (es. impresa che produce sigarette e definisce il proprio obiettivo in termini puramente di crescita del fatturato). È la massimizzazione del valore -> Per quale/i stakeholder? Il legame tra il valore dell'impresa e i principi guida è dato dal fatto che il valore dell'impresa è il valore attuale dei flussi di cassa attesi, attualizzati ad un tasso che rifletta la rischiosità degli investimenti e la struttura finanziaria utilizzata per finanziarli.
Drivers del Valore
OPERATIVI: - Ricavi in crescita - Costi in diminuzione - Sfruttamento degli assets - Decisioni di investimento - Incentivi efficaci per il management ed i dipendenti FINANZIARI: - Utilizzo ottimale della leva finanziaria
Relazioni tra Funzione Obiettivo e Principi Guida
Cosa Accade in un Mondo Ideale
Non esistono conflitti d'interesse tra management e azionisti. Non esiste asimmetria informativa e non esistono costi d'agenzia (il problema d'agenzia rappresenta il conflitto di interessi tra proprietà e controllo). I terzi finanziatori sono protetti dai tentativi di espropriazione da parte dei manager. Il management non cerca di ingannare i mercati finanziari circa le prospettive future (i mercati sono razionali e ragionevoli nella valutazione degli effetti dell'operato dell'azienda).
4La funzione obiettivo tradizionale Azionisti Disciplinano il management: · Assemblee degli azionisti · Consiglio di amministrazione Massimizza il patrimonio degli azionisti Prestano fondi Management Non crea costi sociali · Seleziona i progetti Obbligazionisti Società · Finanzia I progetti · Paga i dividendi Gli obbligazionisti sono protetti Informazione Prezzo di mercato = Valore reale Mercati finanziari
Cosa Accade nel Mondo Reale
Problemi di corporate governance, conflitti di interesse e scarso controllo degli azionisti. Gli obbligazionisti sono danneggiati dall'aumento del leverage o dai maggiori dividendi (aumenti dei dividendi in media fanno seguire un aumento del prezzo dell'azione > i prezzi delle obbligazioni reagiscono in modo negativo agli aumenti dei dividendi e in modo positivo ai tagli -> i dividendi riducono le disponibilità liquide e rendono il debito maggiormente rischioso). Management fornisce ai mercati finanziari informazioni poco aggiornate o fuorvianti.
Analisi delle Dinamiche Finanziarie dell'Impresa
Origine e Natura dei Flussi di Cassa Aziendali e Rendiconto Finanziario
CLASSIFICAZIONE PER AREE E RENDICONTO FINANZIARIO Il rendiconto finanziario (o cash flow Statement), rappresenta il documento volto a verificare la dinamica dei movimenti monetari avvenuti durante un singolo esercizio. In particolare, rappresenta uno strumento contabile che presenta le variazioni, positive o negative, delle disponibilità liquide avvenute in un determinato esercizio (OIC 10 e IAS 7). Le analisi previsionali, invece, hanno lo scopo di stimare l'andamento atteso dei flussi di cassa futuri attraverso specifiche metodologie di previsione finanziaria. All'interno del rendiconto finanziario sono analizzati il divenire dei flussi di cassa monetari generati dalle rispettive aree gestionali che sono: - attività caratteristica > attività operativa collegata al ciclo acquisto-trasformazione-vendita - attività d'investimento > collegata ad acquisti/vendite (investimenti/disinvestimento) di immobilizzazioni - attività finanziaria -> collegata a fonti di finanziamento (capitale proprio e di terzi) Il punto di partenza per la stesura del rendiconto finanziario è l'informazione che deriva dallo stato patrimoniale dell'esercizio esaminato e di quello precedente nonché dal conto economico, dalla nota integrativa e dalla relazione sulla gestione dell'esercizio in questione. Quattro principali fasi: 1. calcolo delle variazioni grezze delle voci patrimoniali e la suddivisione delle stesse in due categorie (fonti e impieghi); 2. rettifiche dei dati grezzi in modo da rendere gli stessi valori finanziariamente rilevanti sotto il profilo della reale movimentazione dei flussi finanziari; 3. predisposizione del prospetto fonti-impieghi rettificato a seguito di integrazioni; 4. aggregazione dei diversi flussi finanziari nell'ambito delle tre aree gestionali.
Attività caratteristica o operativa Flusso di cassa dell'attività caratteristica Flussi di cassa distinti per area gestionale Attività d'investimento Flusso di cassa dell'attività d'investimento Attività di finanziamento Flusso di cassa dell'attività finanziaria Impattano sul flusso di cassa
Non hai trovato quello che cercavi?
Esplora altri argomenti nella Algor library o crea direttamente i tuoi materiali con l’AI.
