Spesa pubblica e fabbisogno finanziario: classificazione ed effetti economici
Documento sulla spesa pubblica e il fabbisogno finanziario. Il Pdf esamina la classificazione delle spese pubbliche, gli effetti economici delle spese redistributive e la situazione italiana, includendo prezzi privati, pubblici e politici, tariffe, imposte e contributi, per la materia Economia a livello universitario.
See more8 Pages
Unlock the full PDF for free
Sign up to get full access to the document and start transforming it with AI.
Preview
Spesa pubblica e fabbisogno finanziario
I bisogni pubblici sono soddisfatti dallo Stato tramite la produzione di beni e servizi, chiamati servizi pubblici, che comportano dei costi, ossia la spesa pubblica. La spesa pubblica è l'insieme delle risorse utilizzate dallo Stato e dagli enti pubblici per soddisfare le necessità collettive, e il totale di queste spese è noto come fabbisogno finanziario. Fino a metà del secolo scorso, gli studiosi si concentravano principalmente sulle imposte, trascurando le spese. La tradizione economica classica riteneva che la spesa dovesse essere ridotta al minimo. Tuttavia, oggi il problema della spesa pubblica è centrale, poiché influisce sul reddito nazionale e può stimolare la domanda e gli investimenti. Le politiche moderne si focalizzano sulla redistribuzione del reddito, utilizzando sia il sistema fiscale progressivo che l'espansione dei servizi pubblici per i più poveri, sostenuti dal consenso popolare nelle democrazie.
Classificazione delle spese pubbliche
Le spese pubbliche possono essere classificate in base a vari criteri. Una prima distinzione riguarda l'ente che le effettua: le spese statali, sostenute dallo Stato, e le spese locali, sostenute da enti pubblici territoriali come Regioni, Province e Comuni. Le spese locali sono cresciute con il tempo, in parte a causa dell'aumento delle funzioni attribuite agli enti territoriali, un tema legato al federalismo fiscale. Questo sistema favorisce una maggiore partecipazione dei cittadini alla gestione della cosa pubblica, in contrasto con i regimi autoritari che tendono ad accentrare le spese.
Criteri di classificazione delle spese
Un altro criterio distingue le spese in base al loro scopo: Spese di governo e spese di esercizio. Le spese di governo sono quelle destinate a soddisfare bisogni pubblici e sono suddivise in tre categorie principali:
- Spese per l'organizzazione dello Stato, che coprono i costi per il funzionamento degli organi costituzionali come il Parlamento, la Presidenza della Repubblica, i Ministeri, la Corte Costituzionale, ecc.
- Spese per la sicurezza interna ed esterna, cioè quelle destinate agli organi di polizia e alla difesa.
- Spese per altre funzioni pubbliche, che riguardano settori come giustizia, sanità, istruzione, infrastrutture, agricoltura e industria.
Le spese di esercizio, invece, sono legate alla gestione delle entrate pubbliche, inclusi i costi per l'accertamento e la riscossione delle imposte, gli oneri finanziari per il debito pubblico e le spese per la gestione del demanio.
Frequenza e destinazione economica delle spese
Le spese pubbliche possono essere classificate anche in base alla loro frequenza e destinazione economica. Spese ordinarie e straordinarie:
- Le spese ordinarie sono quelle che si ripetono regolarmente ogni anno, come stipendi dei dipendenti pubblici o interessi sul debito pubblico. Sono generalmente prevedibili nel loro ammontare e si verificano con costanza.
- Le spese straordinarie, invece, sono legate a eventi eccezionali e imprevedibili, come calamità naturali (terremoti, inondazioni) che richiedono interventi urgenti e non programmabili.
Spese correnti e in conto capitale:
- Le spese correnti riguardano la gestione quotidiana dei servizi pubblici, come la produzione e l'erogazione di beni e servizi che vengono consumati e trasformati in servizi per la collettività.
- Le spese in conto capitale sono destinate a investimenti che riguardano la produzione di beni durevoli o opere pubbliche. Queste possono essere dirette, come la costruzione di infrastrutture, o indirette, come le sovvenzioni alle imprese private o a quelle statali.
Norme giuridiche ed effetti economici delle spese
Le spese pubbliche possono essere distinte anche in base alle norme giuridiche che le regolano e agli effetti economici che producono. Spese obbligatorie e facoltative:
- Le spese obbligatorie sono imposte dalla legge e lo Stato deve sostenerle senza discrezionalità. Esempi includono il pagamento degli stipendi ai dipendenti pubblici, gli interessi sul debito pubblico e le indennità ai membri delle Camere.
- Le spese facoltative sono quelle che lo Stato può decidere di sostenere o meno, in base alla valutazione politica ed economica del Governo in carica. Queste spese dipendono dal giudizio di opportunità e non sono obbligatorie per legge.
Spese produttive e redistributive:
- Le spese produttive riguardano pagamenti effettuati dallo Stato per beni e servizi forniti, come l'acquisto di materiali, il pagamento di stipendi ai dipendenti pubblici o l'acquisto di attrezzature e immobili. Queste spese hanno un impatto diretto sulla produzione di beni e servizi.
- Le spese redistributive, invece, non accrescono il reddito nazionale, ma ridistribuiscono le risorse tra i vari gruppi sociali. Esempi tipici sono le prestazioni del sistema di sicurezza sociale, come pensioni, sussidi di disoccupazione e assicurazioni contro gli infortuni. Queste spese trasferiscono denaro da una parte della popolazione a un'altra, con l'obiettivo di ridurre le disuguaglianze sociali.
Effetti economici delle spese redistributive
Le spese redistributive hanno diversi effetti economici legati sia alla distribuzione del reddito che al dinamismo dell'economia.
- Redistribuzione personale del reddito: Le spese redistributive mirano a ridurre le disuguaglianze sociali attraverso trasferimenti alle categorie più povere, come le assicurazioni sociali e l'assistenza medica gratuita. Tali interventi, finanziati principalmente da imposte sui ceti più ricchi, ridistribuiscono il reddito, garantendo che le persone più povere ricevano una quota maggiore di reddito reale, favorendo una distribuzione più equa.
- Redistribuzione territoriale: Le spese pubbliche possono anche ridurre le disuguaglianze tra diverse regioni del paese. Investimenti pubblici nelle aree meno sviluppate, come miglioramenti infrastrutturali (viabilità, miglioramenti fondiari, ecc.), aiutano a promuovere lo sviluppo economico nelle regioni più povere. L'obiettivo è creare condizioni che favoriscano la crescita in queste aree, riducendo il divario economico tra le regioni più ricche e quelle più povere.
- Variazione della propensione al consumo: Il trasferimento di risorse da gruppi sociali con alti redditi (che tendono a risparmiare di più) a gruppi con redditi più bassi (che tendono a consumare di più) aumenta la propensione al consumo globale. Questo aumento della domanda di beni di consumo porta a un aumento del benessere collettivo. Tuttavia, questa redistribuzione riduce la propensione al risparmio, potenzialmente diminuendo gli investimenti. Nonostante ciò, le spese redistributive possono stimolare l'economia a breve termine, incentivando i consumi e la domanda, e mobilitando risorse altrimenti non utilizzate, come suggerito dalla teoria keynesiana.
In sintesi, le spese redistributive non solo contribuiscono a una maggiore equità sociale, ma possono anche stimolare l'economia, aumentando il consumo e migliorando il benessere collettivo, seppur con alcuni effetti collaterali sulla propensione al risparmio.
La spesa pubblica in Italia
Negli ultimi decenni, la spesa pubblica in Italia ha mostrato una forte tendenza all'aumento. All'inizio degli anni Sessanta, essa rappresentava circa il 30% del PIL, mentre nel periodo 2020-2021, a causa della pandemia da Covid-19, è aumentata oltre il 50% del PIL. Questo trend di crescita della spesa pubblica non è un fenomeno esclusivo dell'Italia, ma è stato osservato in tutti i Paesi industrializzati, confermando la legge di Wagner, che prevede un aumento tendenziale della spesa pubblica con il tempo.
Voci principali della spesa pubblica italiana
Analizzando le voci principali della spesa pubblica italiana, le aree che assorbono le risorse maggiori sono:
- Prestazioni sociali: comprendono sanità, previdenza e assistenza.
- Spese per il personale: sia per i dipendenti pubblici in servizio che per i pensionati.
- Pagamento degli interessi sul debito pubblico.
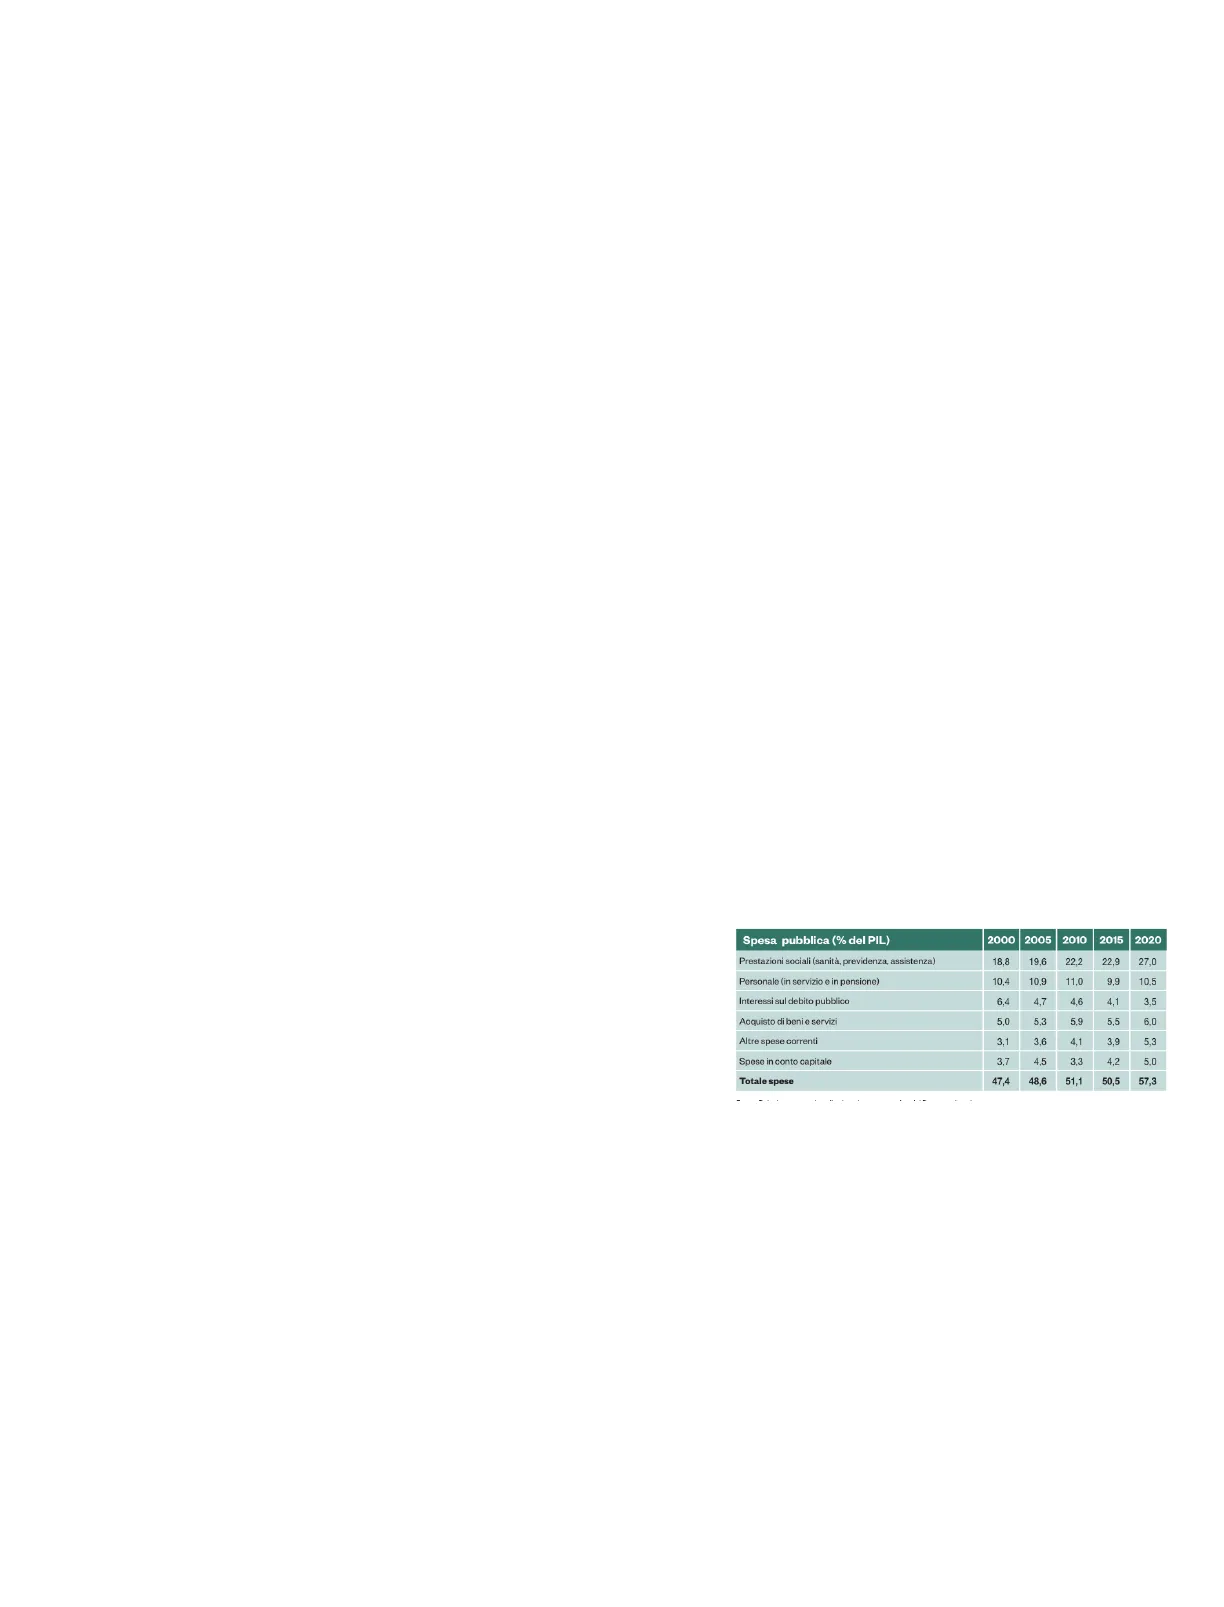
Queste voci, come evidenziato dalle tabelle, rappresentano le principali componenti della spesa pubblica in Italia negli ultimi anni. Spesa pubblica (% del PIL) 2000 2005 2010 2015 2020 Prestazioni sociali (sanità, previdenza, assistenza) 18,8 19.6 22,2 22,9 27,0 Personale (in servizio e in pensione) 10,4 10,9 11,0 9,9 10,5 Interessi sul debito pubblico 6,4 4,7 4,6 4,1 3,5 Acquisto di beni e servizi 5,0 5.3 5,9 5,5 6,0 Altre spese correnti 3,1 3,6 4,1 3,9 5,3 Spese in conto capitale 3,7 4,5 3,3 4,2 5,0 Totale spese 47,4 48,6 51,1 50,5 57,3
Giudizi e confronti sulla spesa pubblica
I giudizi sul volume massimo della spesa pubblica sono molto relativi e dipendono dal contesto storico ed economico in cui vengono formulati. Alla fine dell'Ottocento, economisti come Adolph Wagner e Paul Leroy-Beaulieu ritenevano che un rapporto tra spesa pubblica e reddito nazionale del 15% fosse il limite invalicabile. All'epoca, anche l'Italia si trovava vicino a questo valore. Oggi, però, paesi come Stati Uniti e Giappone, con una spesa pubblica inferiore rispetto a quella di molti paesi europei, hanno valori che superano abbondantemente quel limite. In confronto agli altri paesi europei, la spesa pubblica italiana è elevata. Tuttavia, se si escludono gli interessi sul debito pubblico, la spesa è inferiore alla media dei paesi UE. Nonostante ciò, la qualità della spesa pubblica in Italia è spesso criticata, poiché molti servizi pubblici non raggiungono gli standard di altri paesi comparabili. Le principali ragioni di questa inefficienza sono:
- Insufficiente senso dello Stato: un atteggiamento che porta a un basso rispetto dei beni pubblici, un fenomeno abbastanza diffuso in Italia.
- Inefficienza della Pubblica amministrazione: spesso, le istituzioni non rispondono adeguatamente agli interessi dei cittadini.
Per migliorare la qualità della spesa pubblica e competere a livello internazionale, l'Italia ha intrapreso un percorso di revisione della spesa o spending review, una tecnica volta a ottimizzare le uscite pubbliche e aumentare l'efficienza della spesa, un passo fondamentale per integrarsi pienamente nell'Europa e affrontare le sfide economiche globali.
Controllo di efficienza della spesa pubblica
Il controllo dell'efficienza della spesa pubblica è fondamentale per garantire che le risorse vengano utilizzate in modo razionale e in linea con gli obiettivi politici e sociali. Con l'aumento significativo della spesa pubblica negli ultimi decenni, dovuto all'espansione dei compiti dello Stato, è diventato cruciale sviluppare strumenti adeguati per monitorare l'efficacia degli investimenti pubblici.
Strumenti di controllo della spesa
Il problema principale nel controllo della spesa pubblica risiede nel fatto che i servizi pubblici non hanno un prezzo di mercato facilmente misurabile, il che rende difficile stabilire l'efficacia dell'impiego delle risorse. Per affrontare questa difficoltà, gli studiosi hanno elaborato tecniche di analisi che forniscono degli indici per valutare la validità delle scelte economiche, una delle quali è l'analisi costi-benefici (Cost-Benefit Analysis).
Analisi costi-benefici
L'analisi costi-benefici è una tecnica che mira a confrontare i costi e i benefici di un progetto per determinare quale scelta garantisce il miglior risultato. Essa si basa su un principio di buon senso applicato alla scelta dei progetti economici, come sottolineato da Sergio Ricossa. Questo metodo è applicabile sia a progetti pubblici che privati e prevede che i costi e i benefici siano espressi nella stessa unità di misura (monetaria). Tuttavia, l'analisi comporta delle sfide, poiché i costi e i benefici di molti progetti si manifestano nel lungo periodo, e quindi è necessario stimare i flussi di ricavi e spese future con un certo margine di incertezza. Un esempio classico riguarda la gestione del rischio di inondazioni, dove i benefici di un progetto si distribuiscono nel tempo, mentre i costi sono concentrati inizialmente. Per confrontare correttamente i flussi di ricavi e spese nel tempo, è necessario calcolare il valore attuale di tali flussi, utilizzando un tasso sociale di sconto. Tuttavia, la scelta di questo tasso non è semplice, in quanto dipende dalle valutazioni soggettive delle decisioni politiche riguardo al valore del benessere delle generazioni future rispetto a quello delle generazioni attuali.
Variabilità della valutazione e Pubblica amministrazione efficiente
Poiché i flussi di costi e benefici non sono distribuiti uniformemente nel tempo, la valutazione del tasso sociale di sconto può variare in base alle preferenze intertemporali, ovvero a come le autorità politiche valutano le risorse future rispetto a quelle presenti. L'obiettivo, quindi, è determinare la dimensione ottimale dell'investimento pubblico, che si trova nel punto in cui la differenza tra ricavi totali e costi totali è massima. Tuttavia, come osserva Ricossa, l'analisi costi-benefici non è infallibile. I migliori progetti non sono necessariamente quelli scelti tramite metodi ottimali, ma quelli creati e perseguiti da persone competenti, che rendono i progetti validi attraverso l'azione e la capacità di adattamento. Le osservazioni sull'analisi costi-benefici sollevano la questione dell'efficienza della Pubblica amministrazione. Per una spesa pubblica efficace, è essenziale che la pubblica amministrazione modernizzi le sue strutture, introducendo tecniche amministrative più avanzate, come l'informatica e il controllo di gestione. La capacità della Pubblica amministrazione di verificare la propria efficienza organizzativa è cruciale, con confronti tempestivi tra gli obiettivi prefissati e i traguardi raggiunti. Solo con una pubblica amministrazione efficiente è possibile migliorare la qualità della spesa pubblica e garantire che le risorse vengano utilizzate in modo ottimale.
Can’t find what you’re looking for?
Explore more topics in the Algor library or create your own materials with AI.