La gestione dei beni strumentali: acquisizione, utilizzo e dismissione
Schemi sulla gestione dei beni strumentali. I Riassunti dettagliati illustrano le fasi di acquisizione, utilizzo e dismissione, con classificazione e ammortamento. Questo materiale di Economia per la Scuola superiore è utile per comprendere i concetti contabili e le operazioni relative.
Mostra di più12 pagine
Visualizza gratis il Pdf completo
Registrati per accedere all’intero documento e trasformarlo con l’AI.
Anteprima
La gestione dei beni strumentali
percorso 7
La gestione dei beni strumentali
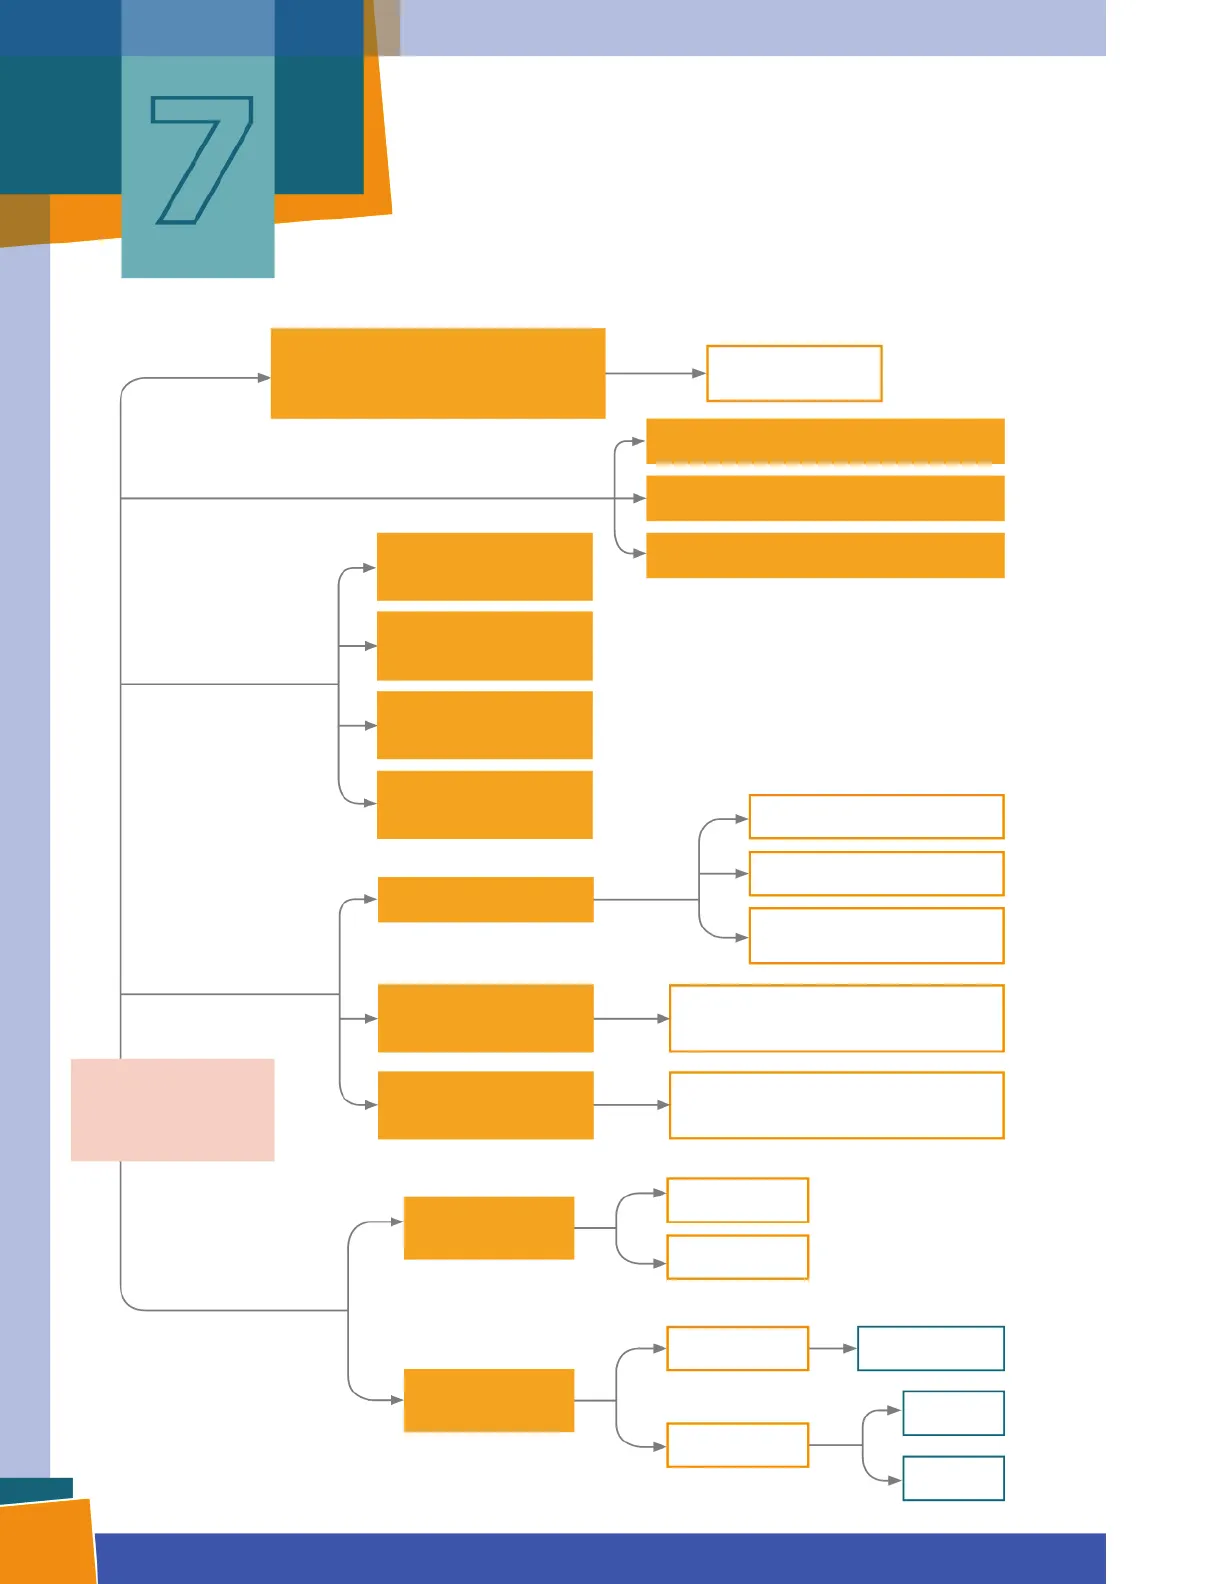
Che cosa sono i beni strumentali?
Fattori produttivi che possono essere utilizzati durevolmente Costi pluriennali Immobilizzazioni immateriali
Come si classificano le immobilizzazioni?
Immobilizzazioni materiali Immobilizzazioni finanziarie
Quali sono le modalità di acquisizione dei beni strumentali?
Acquisto sul mercato Apporto dei soci Costruzione in economia Leasing
Quali sono le operazioni di utilizzo di beni strumentali?
Valore da ammortizzare Ammortamento Manutenzioni e riparazioni Mantengono o ripristinano la funzionalità del bene strumentale
La gestione dei beni strumentali
Interventi incrementativi
Aumentano la funzionalità del bene strumentale
Quali sono le modalità di dismissione dei beni strumentali?
Vendita Cessione a terzi Permuta Volontaria Radiazione Eliminazione Furto Involontaria Incendio 122
Vita utile Criterio di ammortamento
Percorso 7: I beni strumentali
Definizione e classificazione dei beni strumentali
L'impresa svolge la propria attività attraverso la combinazione di fattori produttivi con caratteristiche differenti: alcuni beni sono utilizzati per un unico processo produttivo (merci, materie prime ecc.), altri beni possono essere impiegati per più cicli produttivi (fabbricati, macchinari, attrezzature ecc.). I beni strumentali sono fattori produttivi a lungo ciclo di utilizzo e danno la loro utilità per più esercizi. I beni strumentali entrano a far parte del patrimonio aziendale come immobilizza- zioni e concorrono alla formazione del risultato economico degli esercizi in cui sono utilizzati. Le immobilizzazioni si suddividono in: immateriali, materiali e finanzia- rie. Le immobilizzazioni materiali e immateriali utilizzate per l'attività caratteristica sono chiamate immobilizzazioni tecniche.
Tipologie di immobilizzazioni
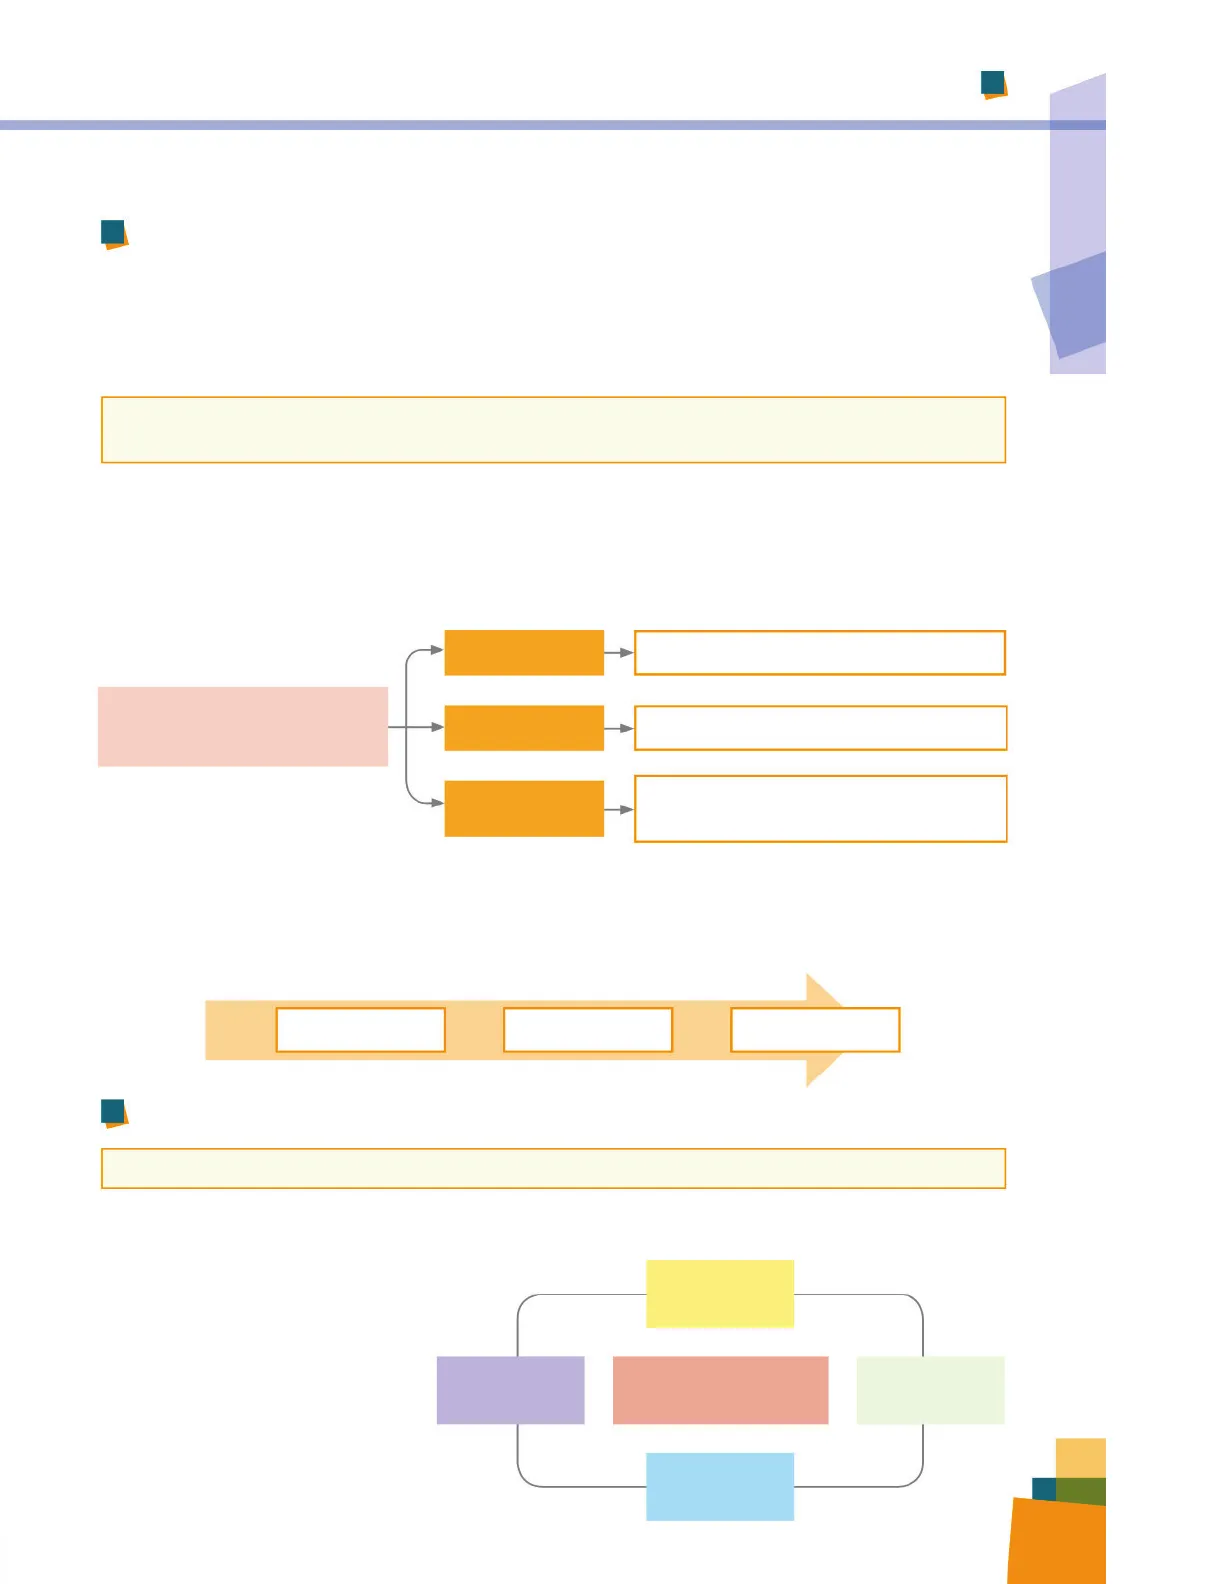
Immateriali Prive di consistenza fisica IMMOBILIZZAZIONI Materiali Provviste di consistenza fisica Finanziarie Investimenti in quote di altre società Finanziamenti concessi a m/l termine
Operazioni relative ai beni strumentali
Le operazioni relative ai beni strumentali riguardano:
- l'acquisizione;
- l'utilizzo;
- la dismissione.
Acquisizione Utilizzo Dismissione
L'acquisizione dei beni strumentali
Modalità di acquisizione
Mediante l'acquisizione l'impresa entra in possesso dei beni strumentali. I beni strumentali possono essere acquisiti tramite le seguenti modalità:
- acquisto;
- apporto dell'imprenditore o dei soci;
- costruzione in economia;
- leasing.
ACQUISTO LEASING ACQUISIZIONE APPORTO COSTRUZIONE IN ECONOMIA Classe Quarta 123
La gestione dei beni strumentali: l'acquisto
L'acquisto come modalità di acquisizione
L'acquisto rappresenta la modalità di acquisizione di un bene strumentale più frequen- te. Al momento dell'acquisto l'impresa può sostenere altri costi (trasporto, installazione ecc.); questi costi accessori all'acquisto devono essere patrimonializzati, cioè por- tati in aumento del valore del bene strumentale a cui si riferiscono. L'acquisto di un bene strumentale si rileva in contabilità generale in due momenti distinti: 1. ricevimento della fattura che attesta l'acquisto. Questa operazione comporta delle variazioni:
- nell'aspetto finanziario
- aumento dei debiti verso i fornitori (VFP);
- aumento dei crediti per IVA (VFA);
- nell'aspetto economico
- aumento dei costi pluriennali (VEN);
- diminuzione dei debiti verso i fornitori (VFA);
- diminuzione delle disponibilità liquide (VFP).
Esempio 1: Acquisto di un bene strumentale con costi accessori
In data 8/04 la Cristalli spa riceve la fattura n. 79 della Seleni srl relativa all'acquisto di arredamento per 6.900 euro + IVA; in fattura sono addebitati costi di trasporto e mon- taggio per 300 euro.
Data Variazioni Conti e descrizione Dare Avere 08/04 VEN ARREDAMENTO fattura n. 79 di Seleni srl 7.200,00 08/04 VFA IVA NS/CREDITO fattura n. 79 di Seleni srl 1.584,00 08/04 VFP DEBITI V/FORNITORI fattura n. 79 di Seleni srl 8.784,00
L'apporto dei soci
Rilevazione contabile dell'apporto
L'apporto consiste nel conferimento di beni strumentali da parte dell'imprenditore (impresa individuale) o dei soci (società) nel momento della costituzione dell'impre- sa o in un momento successivo. La rilevazione contabile dell'apporto in una società comporta delle variazioni:
- nell'aspetto finanziario:
- diminuzione del credito verso soci (VFP);
- nell'aspetto economico:
- aumento dei costi pluriennali (VEN).
La costruzione in economia
Realizzazione interna di beni strumentali
La costruzione in economia consiste nella realizzazione di un bene strumentale direttamente da parte dell'impresa, sfruttando le conoscenze e le competenze pro- fessionali presenti al proprio interno. Il valore del bene realizzato internamente è dato dalla somma dei costi diretti e indi- retti sostenuti per la sua fabbricazione. Questi costi, rilevati in contabilità al momento del loro sostenimento, sono stornati in modo indiretto tramite il conto economico di reddito Costruzioni interne. La costruzione in economia può essere: 124
Classe Quarta: Costruzione in economia
Casi di costruzione in economia
Percorso 7 1. iniziata e terminata nello stesso esercizio. In questo caso la rilevazione contabile comporta variazioni solo nell'aspetto economico:
- aumento dei costi pluriennali (VEN);
- rettifica dei costi d'esercizio (VEP);
- aumento dei costi pluriennali (VEN). Il conto da utilizzare è Immobilizzazioni in corso.
- rettifica dei costi d'esercizio (VEP).
- aumento dei costi pluriennali (VEN);
- diminuzione dei costi pluriennali (VEP). Il conto Immobilizzazioni in corso viene stornato.
- rettifica dei costi d'esercizio (VEP).
Esempio 2: Costruzione in economia di un macchinario
La Argilli spa valuta in 11.540 euro i costi complessivi per la costruzione in economia di un macchinario iniziata e conclusa nell'esercizio.
Data Variazioni Conti e descrizione Dare Avere 31/12 VEN IMPIANTI E MACCHINARI costruzioni in economia 11.540,00 31/12 VEP COSTRUZIONI INTERNE costruzioni in economia 11.540,00
Il leasing
Contratto di leasing e canoni periodici
Il leasing è un contratto con il quale un'impresa prende in uso un bene strumentale e si impegna a versare dei canoni periodici, con la possibilità di riscattare il bene alla scadenza del contratto. Al momentodella stipulazione del contratto di leasing viene spesso richiesto il ver- samento di un canone di importo superiore a quello dei successivi canoni periodici (maxicanone). Quando conclude il contratto l'impresa rileva nei conti d'ordine l'importo totale dei ca- noni da corrispondere alla società di leasing, importo che verrà stornato gradualmente al ricevimento delle fatture relative ai canoni periodici. Alla fine dell'esercizio l'impresa rileva un risconto attivo, con il quale rinvia ai futu- ri esercizi la quota dei canoni di leasing che hanno già avuto la loro manifestazione finanziaria nell'esercizio, ma che non sono di competenza economica dell'esercizio stesso.
Procedura contabile dell'operazione di leasing
La procedura contabile dell'operazione di leasing richiede le seguenti rilevazioni: 1. stipulazione del contratto. Questa operazione comporta la rilevazione nei conti d'ordine:
- Impegni per beni in leasing (DARE);
- Creditori c/leasing (AVERE);
La gestione dei beni strumentali: leasing
Rilevazioni contabili del leasing
2. ricezione della fattura del maxicanone (o dei canoni periodici) e relativo regolamento. Questa operazione si articola in tre fasi: a. rilevazione della fattura del maxicanone o dei canoni periodici comporta variazioni:
- nell'aspetto finanziario
- aumento dei debiti verso i fornitori (VFP);
- aumento dei crediti per IVA (VFA);
- nell'aspetto economico:
- aumento dei costi d'esercizio (VEN).
- diminuzione dei debiti verso i fornitori (VFA);
- diminuzione delle disponibilità liquide (VFP);
- Creditori c/leasing (Dare);
- Impegni per beni in leasing (Avere);
- nell'aspetto finanziario
- aumento dei debiti verso i fornitori (VFP);
- aumento dei crediti per IVA (VFA);
- nell'aspetto economico
- aumento dei costi pluriennali (VEN).
Esempio 3: Contratto di leasing su automezzi
In data 1/03 la Calcinari spa stipula con la Velox leasing un contratto di leasing su au- tomezzi alle seguenti condizioni: maxicanone iniziale 12.000 euro da versare alla stipu- lazione del contratto; 10 canoni trimestrali anticipati di 5.000 euro, da versare a partire dal 1/06; prezzo di riscatto dell'automezzo 3.500 euro.
Data Variazioni Conti e descrizione Dare Avere 01/03 IMPEGNI PER BENI IN LEASING stipulato contratto di leasing CREDITORI C/LEASING stipulato contratto di leasing 62.000,00 01/03 VEN CANONI DI LEASING fattura n. 68 di Velox leasing 12.000,00 01/03 VFA IVA NS/CREDITO fattura n. 68 di Velox leasing 2.640,00 01/03 VFP DEBITI V/FORNITORI fattura n. 68 di Velox leasing 14.640,00 01/03 VFA DEBITI V/FORNITORI saldata fattura n. 68 14.640,00 01/03 VFP BANCA X C/C saldata fattura n. 68 14.640,00 01/03 CREDITORI C/LEASING storno per maxicanone pagato storno per maxicanone pagato 12.000,00 01/03 IMPEGNI PER BENI IN LEASING 12.000,00 01/06 VEN CANONI DI LEASING fattura n. 85 di Velox leasing 5.000,00 01/06 VFA IVA NS/CREDITO fattura n. 85 di Velox leasing 1.100,00 01/06 VFP DEBITI V/FORNITORI fattura n. 85 di Velox leasing 6.100,00 01/06 VFA DEBITI V/FORNITORI saldata fattura n. 85 6.100,00 01/06 VFP BANCA X C/C saldata fattura n. 85 6.100,00 01/06 CREDITORI C/LEASING storno per canone pagato 5.000,00 01/06 IMPEGNI PER BENI IN LEASING storno per canone pagato 5.000,00 62.000,00 01/03 Costo totale del contratto: euro [12.000 + (10 x 5.000)] = euro 62.000 126
Classe Quarta: L'utilizzo dei beni strumentali
Operazioni connesse all'utilizzo
Percorso 7 I beni strumentali devono essere utilizzati nei processi produttivi in modo efficace ed efficiente. Le operazioni connesse all'utilizzo dei beni strumentali riguardano:
- la manutenzione o riparazione del bene strumentale;
- l'ammodernamento, ampliamento, ristrutturazione e trasformazione del bene strumentale;
- l'ammortamento del bene strumentale.
Manutenzioni e riparazioni
Le manutenzioni consistono in interventi finalizzati a garantire il regolare funzio- namento del bene nel tempo, mantenendone inalterata la capacità produttiva e l'efficienza. Le riparazioni sono interventi finalizzati a ripristinare la funzionalità del bene stru- mentale che risulta compromessa a seguito di una rottura. Gli interventi di manutenzione possono essere effettuati:
- da terzi, cioè affidati a un fornitore esterno;
- in economia, cioè avvalendosi del personale interno all'impresa.
Rilevazione contabile delle manutenzioni
La rilevazione contabile delle operazioni di manutenzione o riparazione eseguite da terzi comporta variazioni:
- nell'aspetto finanziario
- aumento dei debiti verso i fornitori (VFP)
- aumento dei crediti per IVA (VFA)
- nell'aspetto economico
- aumento dei costi d'esercizio (VEN).
Esempio 4: Intervento di riparazione eseguito da terzi
In data 27/11 la Benedetti spa riceve la fattura n. 135 della Godino srl relativa a un in- tervento di riparazione di un macchinario per 380 euro + IVA.
Data Variazioni Conti e descrizione Dare Avere 27/11 VEN MANUTENZIONI E RIPARAZIONI fattura n. 135 di Godino srl fattura n. 135 di Godino srl 380,00 27/11 VFA IVA NS/CREDITO 83,60 27/11 VFP DEBITI V/FORNITORI fattura n. 135 di Godino srl 463,60
Interventi di ammodernamento e ristrutturazione
Gli interventi di ammodernamento, ristrutturazione, trasformazione e amplia- mento determinano il miglioramento della capacità produttiva del bene strumentale su cui sono stati effettuati. L'incremento del valore subito dal bene a seguito dell'intervento deve essere patri- monializzato, cioè portato a incremento del costo del bene pluriennale. Questi inter- 127
Non hai trovato quello che cercavi?
Esplora altri argomenti nella Algor library o crea direttamente i tuoi materiali con l’AI.